花呗套现手续费知多少?
当前花呗套现的手续费结构呈现精细化分层特征,核心取决于交易场景与资金流转路径。线上支付场景下,部分商户通过聚合支付接口接入花呗资金,其费率通常在0.6%-1.2%区间浮动,具体取决于商户资质与平台分润...
花呗套现:现象与影响
### 套现花呗出现的原因及其影响分析 近年来,“套现花呗”这一概念在金融圈内引发了广泛关注。这一行为指的是用户通过押实物资产(如房产、金饰等)向花呗借款,随后将这些资产出售或变现的过程。这种操作看...
花呗套现风险大隐患
花呗帮别人套现,表面上看似便捷,实则潜藏着多重风险,远比简单的资金转移要复杂得多。这其中并非仅仅是支付平台的法律风险,更涉及到金融监管、资金溯源、道德伦理以及潜在的欺诈行为。从监管的角度来看,花呗的本...
花呗套现违法吗?揭秘背后的法律风险
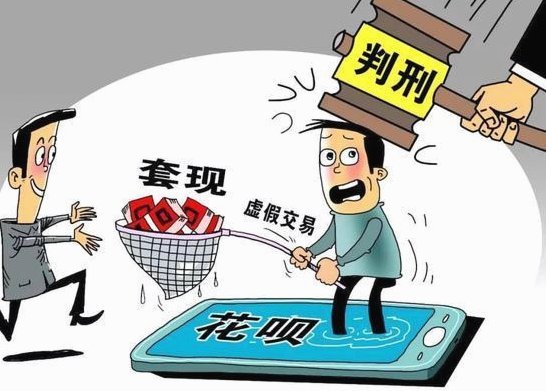
从本质上看,所谓的“花呗兑现”并非单纯的资金变现,而是一场基于虚构交易背景的信用套利。商家通过伪造商品销售、服务提供的假象,利用支付工具的授信额度进行资金转移。这种行为的核心在于将原本用于消费流通的信...
花呗套现手续费揭秘

花呗套现的手续费体系本质上是多重利益分配的结果。支付机构对每笔交易收取的通道费率通常在0.6%-1.2%区间,这一基础费率会根据交易金额、时间及渠道动态调整。平台方为维持用户活跃度,往往会在此基础上叠...
花呗套现金额违法界定

近日,关于“花呗套取金额达到多少算犯罪”的讨论热度持续上升。实际上,这一话题涉及到了法律与金融监管的复杂层面。首先,“套取”行为本身并不构成独立的罪名,在中国刑法中并无直接定义。但若将“套取”理解为非...