花呗套现手续费知多少?
当前花呗套现的手续费结构呈现精细化分层特征,核心取决于交易场景与资金流转路径。线上支付场景下,部分商户通过聚合支付接口接入花呗资金,其费率通常在0.6%-1.2%区间浮动,具体取决于商户资质与平台分润比例。线下实体商户则需通过pos机完成资金划转,此时手续费率普遍上浮至1.5%-2.5%,且可能叠加0.1%-0.3%的通道服务费。值得注意的是,部分第三方服务商通过拆分交易金额的方式,将手续费率压缩至0.5%以下,但此类操作存在资金冻结风险,需警惕平台风控系统对异常交易的识别。
资金流转过程中的隐性成本往往被交易者忽视,主要体现在资金到账时效与流动性管理上。通过花呗套现获得的现金通常存在1-3个工作日的到账延迟,期间资金流动性受限,可能影响紧急资金需求。部分服务商为规避平台监管,采用分批提现策略,导致实际到账金额低于预期交易额,这种操作模式可能引发资金链断裂风险。此外,部分商户通过设置虚假交易场景,诱导用户承担额外的提现手续费或账户管理费,此类操作已构成金融欺诈的灰色地带。
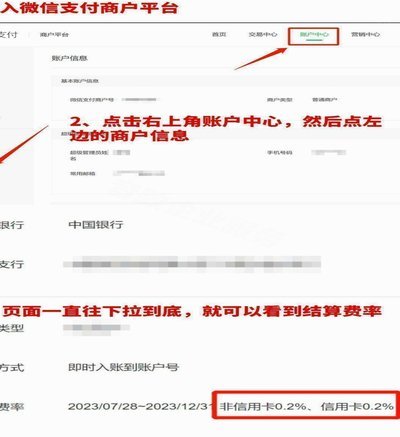
判断手续费合理性需结合多重维度进行交叉验证,首要依据是商户资质等级。一级资质商户的费率通常低于二级商户0.5-1个百分点,而三级商户可能附加0.3-0.8%的附加费率。其次需关注交易时间窗口,工作日10-15点的交易费率普遍低于非工作时段0.2-0.5个百分点。平台端的费率公示存在动态调整机制,部分商户通过技术手段实现费率浮动,建议通过支付宝商户后台的费率查询功能获取实时数据,避免依赖第三方渠道的静态费率表。
套现行为的法律风险正在逐步显性化,2023年监管部门对第三方支付机构的合规审查趋严,导致部分套现渠道被强制清退。当前主流服务商已建立动态风控模型,通过交易频率、金额波动、用户画像等维度进行实时监测,一旦触发异常阈值将自动冻结账户。值得注意的是,部分商户通过虚构交易场景规避监管,此类操作已被纳入央行反洗钱监控体系,存在账户被永久封禁的风险。建议交易者优先选择平台官方渠道,避免因套现行为引发的信用惩戒。
当前市场呈现手续费率与风险系数的负相关关系,部分高风险商户通过承诺"零手续费"吸引用户,实则通过其他方式转嫁成本。建议交易者建立资金成本测算模型,将手续费率、资金冻结成本、提现费用等要素纳入综合评估。对于高频次套现需求,可考虑通过花呗分期付款功能实现资金周转,此类操作通常享受0.5%的优惠费率。最终需明确套现行为的本质属性,其本质是通过信用杠杆获取流动性,而非无成本的资金获取,理性评估资金成本与风险收益比至关重要。
相关文章
分期乐额度受限如何解绑提现
分期乐提现失败,特别是存在额度限制时,往往是因为系统风控机制触发,并非简单的技术故障。用户最常遇到的问题,在于之前申请时留存的信息与实际情况不符,例如工作地点变更、收入不稳定等,导致平台判定风险等级升...
如何轻松找到花呗急用钱功能
花呗急用钱的功能设计初衷是为了帮助用户解决短期内的资金需求难题,当遇到紧急情况或突发事件时,它能够提供一个便捷的解决方案。然而,在使用这一功能的过程中,不少用户会感到困惑和不确定,比如在哪里可以找到“...
警惕扫花呗码背后的套路:涉及隐私泄露与费用风险
在当下社会,花呗作为一种流行的消费金融工具,已经深入到日常生活的多个角落。许多人为了追求即时的购物快感,往往不自觉地依赖于它来满足短期资金需求。然而,“让扫花呗码”的行为背后,却隐藏着不少套路和陷阱。...
携程网如何安全解绑银行卡
在数字金融生态日益复杂的今天,保留过多支付工具反而增加了潜在风险敞口。携程网作为高频出行服务平台,其钱包模块承载了大量用户支付授权信息。清理不再使用的绑定卡片,不仅是维护账户整洁的动作,更是切断不必要...
花呗提现全攻略:如何安全、顺利将信用额度变现?
花呗提现的核心逻辑在于将虚拟信用额度转化为可支配资金,其本质是支付宝基于用户信用评估体系进行的金融行为。当前主流提现方式通过绑定银行卡实现,系统会根据用户历史消费数据、还款记录及芝麻信用分动态调整提现...
便荔卡包提现:额度够了,真的能到账吗?
任何关于“便荔卡包取现额度是否有提现成功率”的讨论,其本质并非一个简单的开关问题,而是一场涉及支付系统层级、金融风控模型与合规监管等多维度的系统性博弈。从专业的视角审视,我们不能将“包取额度”等同于“...