网贷未逾期也能谈延期?实用的还款协商指南
网贷平台的合同条款通常将“逾期”定义为未按期足额还款,但未逾期并不意味着无法协商延期。多数平台在用户协议中会设置“特殊困难申请”通道,允许借款人因突发状况(如医疗支出、失业等)提出延期请求。这种协商权...
花呗情况说明怎么写模板
花呗情况说明并非单纯的账单呈现,它更像是一份风险管控和信用维护的重要文件。撰写一份有效的花呗情况说明,需要从几个核心维度入手:明确目的、精准数据、逻辑清晰以及强化保障。首先,情况说明的目的必须明确——...
分期乐高效实践指南:从精准诊断到跨界应用
启动分期乐的实践流程,绝非简单的技能堆砌或时间填补。成功的应用前提在于建立一套精准的自我诊断系统,而非盲目地进入学习循环。初次接触时,认知者必须将注意力从“学会什么”转移到“能适应什么”。深层的使用方...
传统券商能否逆势突围?
近年来,券商行业面临的挑战愈发严峻。随着金融科技的快速发展和互联网金融平台的竞争加剧,传统券商的业务模式受到了前所未有的冲击。然而,在众多不利因素中寻找生机与变革的机会成为了行业内亟待解决的问题。 首...
花呗转入背后的经济密码
花呗转入金额,看似简单的交易记录,实则蕴含着复杂的金融流动和用户行为模式。理解这笔资金的来源,以及其对花呗生态的潜在影响,需要超越单纯的数字层面,深入考量支付场景、消费习惯以及蚂蚁集团的策略布局。传统...
得物额度取现真相:信用背后的资金流向解析
得物平台的信用体系建立在用户交易行为积累之上,本质上是一种基于消费数据的授信模型。用户在平台完成多次购买、评价和实名认证后,系统会生成一个动态额度,用于后续的交易场景。这个额度并非现金账户,而是平台根...
快速实现收入到账
得物的收入体系本质上是由交易佣金、服务费和创作者激励三部分构成,理解这个结构是搞清楚提现逻辑的前提。平台对每一笔成交订单按约定比例抽取佣金,这部分资金会进入你的得物钱包。钱包里的余额不是随时可取的,它...
分期乐购物额度怎么关闭
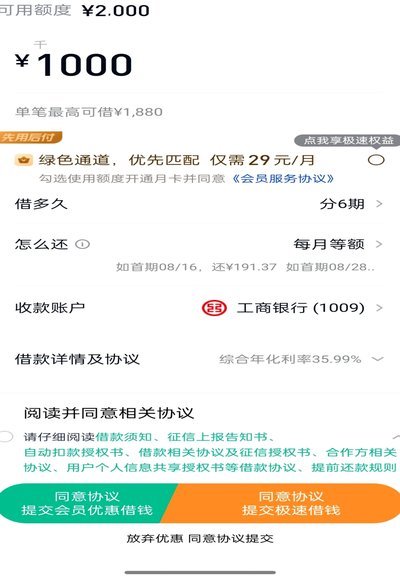
在当今数字化消费时代,分期付款成为越来越多人的选择,而分期乐作为一款提供分期购物服务的平台,自然成为了许多消费者的首选。但是,随着财务规划的调整或者消费习惯的变化,用户可能 关闭购物额度对于用户来说,...
拿去花提前还款操作指南
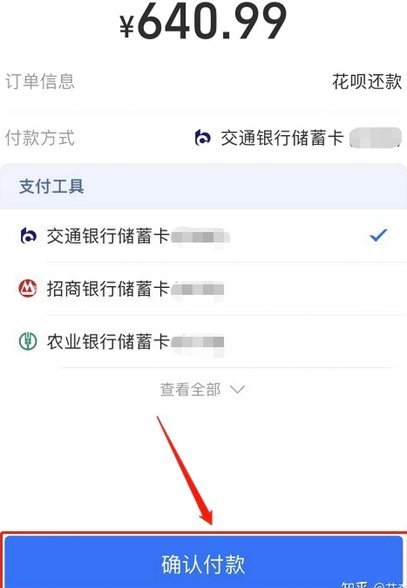
在消费金融产品日益普及的当下,"拿去花"这类小额借贷平台的用户群体持续扩大,但关于提前还款的具体操作路径,多数用户仍存在认知盲区。平台通常通过App内嵌的还款通道、官方网站的"提前还款"专栏以及人工客...
花呗套现:隐藏的风险与代价
花呗套现行为在消费金融领域长期存在灰色地带,但其风险远超多数用户认知。平台通过大数据风控系统实时监控交易流向,一旦发现资金被用于非消费场景,可能触发账户冻结甚至永久封禁。更隐蔽的风险在于,套现行为可能...