分期乐额度受限如何解绑提现
分期乐提现失败,特别是存在额度限制时,往往是因为系统风控机制触发,并非简单的技术故障。用户最常遇到的问题,在于之前申请时留存的信息与实际情况不符,例如工作地点变更、收入不稳定等,导致平台判定风险等级升高,从而限制提现功能。此外,过度频繁的提现行为,或者短时间内累计提现金额接近或超过平台设定的限额,也会触发风控。解决这类问题,首先需要冷静分析触发风控的原因。简单重启APP或联系客服往往无效,因为客服也无法直接绕过平台系统设置。更重要的是,用户应尝试调整自身行为,例如避免在短时间内频繁提现,并主动联系平台进行情况说明,并提供相关证明材料来降低风险评级,而非直接抱怨或要求无条件放行。
与简单地纠纷申诉不同,处理分期乐额度提现失败,需要用户主动配合平台进行信息核实和风险评估。这通常包括提交近期的银行流水、工作证明、收入证明等材料,证明用户具备稳定的还款能力和偿债意愿。平台核实材料的过程可能需要一定时间,在此期间提现功能会继续受到限制。如果用户无法提供相关证明材料,或者提供的材料无法证明用户风险可控,那么提现功能恢复的可能性会大大降低。值得注意的是,提交虚假材料会加剧平台的风险判断,甚至可能导致账户被封禁,因此务必确保信息的真实性和有效性。同时,要密切关注平台官方发布的公告和提示信息,了解最新的风控政策和操作规范。
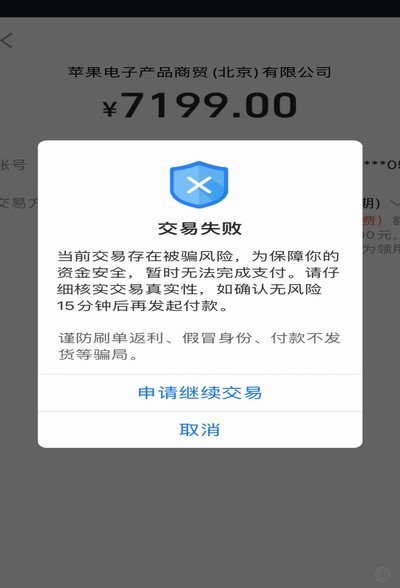
针对分期乐额度提现失败的破解,更有效的方法并非寻求外部工具或破解手段,而是优化自身的信用状况。这包括按时还款,避免逾期;减少不必要的申请和借贷,避免过度负债;维护良好的社交媒体形象,避免涉及高风险或非法活动。平台的风控系统会综合评估用户的信用行为,一旦信用评级提升,提现限制也会相应放松。对于已经触发风控的用户,可以尝试申请小额度的分期乐产品,并按时还款,逐步恢复平台的信任。这是一种更长远、更可持续的解决方案,而非依赖短期内的“破解”手段。用户应认识到,平台风控并非为了限制用户,而是为了维护平台的健康运营和用户的权益。
分期乐的提现额度限制,本质上是平台对用户风险的评估和控制。如果提现失败频繁发生,并伴随账户冻结等情况,这可能预示着用户的信用风险已经达到平台无法接受的程度。此时,用户不应继续依赖分期乐进行消费和借贷,而是应积极改善自身的财务状况,例如开源节流、增加收入、减少支出等。过分依赖短期借贷产品,只会加剧财务困境。用户可以通过咨询专业的理财顾问,制定合理的财务规划,提高财务管理能力。逃避或对抗平台的风控,只会使问题更加恶化,甚至可能面临法律风险。

针对一些声称能够“破解”分期乐提现额度限制的第三方服务或软件,用户务必保持警惕,切勿轻易相信和使用。这些服务往往存在诈骗或病毒的风险,不仅无法解决提现问题,反而可能导致个人信息泄露、财产损失等严重后果。分期乐本身拥有强大的技术团队和风控系统,任何未经授权的第三方修改或绕过平台的系统设置都是不可能的。因此,解决提现问题,关键在于用户的自身行为和信用状况的改善,而不是依赖于外部的“捷径”。举报此类虚假宣传和服务,也有助于维护市场秩序,保护其他消费者的权益。

最后,需要强调的是,与分期乐的交易关系建立在合同协议的基础上。用户在使用分期乐服务时,已经同意了平台的各项条款和规定。如果对平台的风控政策有异议,可以通过官方渠道进行反馈和申诉,但必须保持理性和尊重,并提供充分的事实依据。单方面指责或恶意攻击平台,不仅无法解决问题,反而可能损害自身的利益。在金融服务领域,风险控制是不可避免的,用户应理解平台的立场,并积极配合平台的核实和评估,共同维护一个健康、可持续的金融生态。
相关文章
分期乐提现失败问题解决方法
近期,不少用户反映使用分期乐平台提现时遇到额度提现失败的问题。这背后的原因可能包括账户异常、服务维护升级或是系统故障等。解决此类问题的关键在于查明具体原因并针对性地提出解决方案。 首先,需确保账号状...
携程拿去花套现现象引关注
近日,“携程拿去花套现专业回收”这一现象在网络上引起了广泛关注。所谓“套现”,是指消费者利用信用卡或分期付款平台的消费额度进行非实际的商品交易,从而提取现金的行为。对于携程旗下的信用产品——拿去花而言...
如何避免违规套现
美团月付作为一种消费分期付款方式,近年来受到了不少用户的青睐。然而,一些用户可能会将这种服务误认为是一种套现工具,从而产生违规行为。实际上,美团月付的主要功能是提供分期付款服务,并且其使用规则非常明确...
经验分享的4个关键技巧
在信息过载的当代语境下,精准的总结分享能力已超越简单信息传递,成为驱动行动转化的关键杠杆。我曾深度参与多个跨团队协作项目,发现多数人陷入“重罗列轻落地”的陷阱:分享时堆砌大量细节,却忽略接收者实际决策...

花呗提现全攻略:如何安全、顺利将信用额度变现?
花呗提现的核心逻辑在于将虚拟信用额度转化为可支配资金,其本质是支付宝基于用户信用评估体系进行的金融行为。当前主流提现方式通过绑定银行卡实现,系统会根据用户历史消费数据、还款记录及芝麻信用分动态调整提现...

花呗:消费心理的“信用陷阱”
花呗现象的核心,并非是对一种支付工具的简单追捧,它标志着一个更深层次的社会经济心理学转变:**消费期待与现金流的结构性脱钩**。这种便利支付模式将传统的“我有钱才能买”的线性逻辑,瞬间切换为“我能用信...