微信分付取现攻略:流程详解与注意事项
深入理解微信分付款项的取现路径,首先必须摒弃将电子资金等同于现金的传统认知。这里的核心机制在于“账面余额”与“可提现流动性”之间的区别。当一笔款项通过微信的分付或转账进入你的钱包时,它在技术层面上只是...
美团可用额度如何提现?
美团的可用额度提现机制本质上是平台对用户消费行为的数字化回馈,其核心逻辑在于将用户积累的积分、优惠券、红包等虚拟资产转化为可提现的现金或等价价值。这一过程需要用户通过特定的入口完成身份验证与账户绑定,...
花呗依赖如何破解
花呗的普及本质是消费行为与金融工具的深度耦合,其存在本身已形成一种新型消费惯性。这种惯性源于人类对即时满足的本能需求与延迟支付机制的矛盾,当用户通过花呗获得消费自由时,实际上在心理层面完成了对消费冲动...
美团月付的消费套路与风险
美团月付的“套路”本质上是平台对消费信贷的一种巧妙封装,其运作核心在于将原本分散的小额消费整合为固定期限的账单,并与金融机构合作提供分期付款服务。这看似便利的产品,实则通过多种方式影响用户消费决策,并...
花呗大升级:体验优化与风控升级齐上线
近日,花呗迎来了新一轮的重大变革,这场变革不仅标志着数字支付方式的进一步迭代升级,更预示着金融行业未来的发展趋势。此次改革的核心在于优化用户体验和强化风险控制两方面。 首先,在用户体验方面,花呗将推...
分期乐额度怎么涨?看完这篇就够了
分期乐的额度获取并非简单公式,而是基于一套精细的用户画像构建与风险控制体系。初期判断的核心在于用户提供的身份信息和消费行为数据。平台会接入公安、银行等多方征信系统,核实个人信用状况,包括历史借贷记录、...
得物额度查看方法
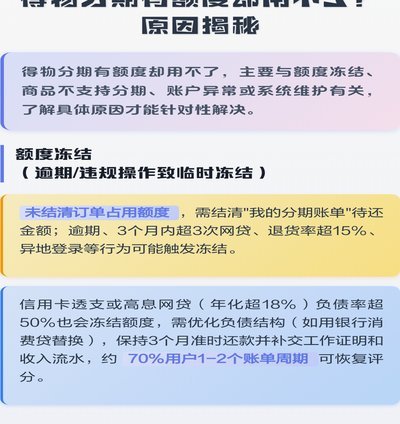
得物平台的额度体系本质上是用户行为数据的量化映射,其核心价值在于通过算法模型对用户活跃度、交易频率及内容产出进行动态评估。这种评估机制并非简单的数值堆叠,而是基于多维数据的交叉验证,例如用户在特定时段...
“拿去花”还款去哪儿?这些渠道要知道
近年来,随着互联网金融的迅速发展,“拿去花”这类新兴借贷方式逐渐走进了大众的生活。它以便捷快速的特点受到了许多消费者的青睐,然而随之而来的还款问题也不容忽视。“拿去花取现在哪里还款?”这一问题成为了用...
得物额度能否套现?平台机制揭秘
得物额度作为平台信用体系的核心组成部分,其本质是基于用户行为数据构建的动态评估模型。该机制通过交易频率、商品评分、账户活跃度等维度生成数值化信用标识,本质上与金融领域的信用额度存在本质差异。平台方设定...
花呗正规吗?全面解析与争议解疑
花呗,作为支付宝旗下的消费信贷产品,长期以来被不少用户质疑其正规性。这种质疑并非毫无根据,源于其在早期发展阶段,与一些“先提后还”、“套现”等不规范行为纠缠不清。然而,将这些个别现象简单地归咎于花呗本...