微信分付取现难? 玩法还是有道!
微信分付作为一种新型的信用支付工具,自推出以来就受到不少用户的关注。然而,在享受其便利的同时,不少人对“微信分付能否取现”这一问题产生了疑惑。从实际操作层面来看,目前微信分付的功能主要是为用户提供了一个临时的小额信贷服务通道,并不具备直接提现功能。用户可以通过微信分付支付订单、进行转账或向好友借款,但无法将资金提取到银行卡或其他第三方平台。
这种设计背后的逻辑其实不难理解:首先,分付作为一个信用消费产品,在设计理念上与银行的信用卡类似,主要服务于用户的日常小额消费需求;其次,腾讯在推行此类金融业务时,通常会考虑风险控制和合规性问题。直接取现功能可能会增加用户滥用或违规使用的可能性,这显然不利于平台的风险管理及长远发展。
尽管如此,微信分付仍为用户提供了一种灵活的资金周转方式,在一定程度上缓解了用户的短期资金需求压力。通过将借款额度用于购物消费、缴纳账单等场景,用户可以更合理地规划个人财务,并在不增加额外现金支出的前提下享受便捷服务。
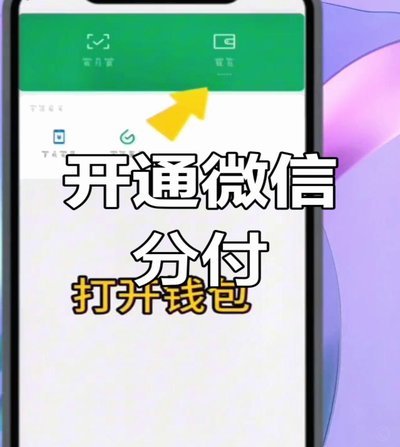
值得注意的是,虽然不能直接取现,但微信分付与微信钱包紧密相连,当用户偿还完借款后,所还款项会自动返回到用户的微信零钱账户中。此外,通过绑定银行卡的方式,用户还可以将微信零钱快速转换为银行存款,实现间接提现的效果。这种操作方式虽增加了步骤,却也为资金流转提供了可行途径。
综上所述,“微信分付能取现吗”这一问题的答案并不直接明确,但从产品设计和实际应用场景来看,通过合理利用平台提供的功能及与其他服务结合使用,则可以达到类似目的。对于广大用户而言,在享受便捷的同时也需注意合理规划财务并遵守相关法律法规,确保自身权益不受损害。
相关文章
24小时价值提现
**2的原创:****2是价值的流转与流动与价值实现的起点,也是价值实现的起点,是价值流动的起点,价值流动与实现的实现的2。****价值**交换**交换**价值是价值的体现价值价值价值的体现,价值...
鹿优选10500额度,怎么转不出来?
该额度无法顺利划转,绝非单纯的系统故障。这背后牵动的是平台复杂的资金流转机制和多重合规风控模型。当涉及一笔数额不小的款项,如这笔10500的浮动额度时,系统必然会启动一系列预设的逻辑校验,确保资金的合...
鹿优选:便捷额度提现平台
随着数字化经济的蓬勃发展,各类线上服务平台如雨后春笋般涌现,为消费者提供了前所未有的便捷体验。鹿优选额度提现平台正是在这种背景下应运而生,它不仅简化了用户的财务管理和资金流动过程,还通过创新的技术手段...
羊小咩便荔卡包套现指南:全方位解析
羊小咩便荔卡包的套现逻辑建立在多重金融工具的交叉运用上,其核心在于通过卡包的信用额度与第三方支付渠道的结算差异实现资金流转。操作者需精准把握卡包的还款周期与资金到账时间差,利用短期流动性缺口进行套利。...
花呗分期套现的风险与隐患
花呗分期套现平台的兴起,是近年来互联网金融领域的一个显著现象。这类平台通过各种方式帮助用户将花呗账单转化为现金,并提供所谓的“现金还款”服务,以此满足部分用户的短期资金周转需求。然而,在这个看似便捷的...
如何避免信用卡套现被风控
“刷卡不被怀疑套现”并非简单的技术操作,而是一场精密的心理游戏和风险控制。要成功执行这种行为,首先需要对金融系统的运作规律有深刻的理解,远不止简单的信用卡种类和消费习惯。 核心在于“伪装”,这意味着要...