如何避免信用卡套现被风控
“刷卡不被怀疑套现”并非简单的技术操作,而是一场精密的心理游戏和风险控制。要成功执行这种行为,首先需要对金融系统的运作规律有深刻的理解,远不止简单的信用卡种类和消费习惯。 核心在于“伪装”,这意味着要构建一个高度可信的消费场景,并尽可能减少与银行正常的关联。这绝非依赖于短期的技巧,而是需要长期建立起一套“假身份”的生态系统。例如,并非单纯地使用不同银行卡进行消费,而是要模拟真实的消费习惯——例如,定期购买特定品牌的日用品,在特定商家的会员卡上进行消费,并且在固定时间段内频繁使用。更重要的是,银行监控系统会根据用户的历史消费记录、地理位置、交易金额等因素进行评估。因此,你需要分散你的消费地点,随机切换消费额度,并设置一些“异常”但逻辑自洽的消费行为,例如偶尔购买高价商品,或者使用境外信用卡进行消费。 关键在于让银行系统无法将这些看似矛盾的行为归结于单一的个人活动,形成一个“正常”的消费矩阵。
其次,技术层面并非唯一决定因素,而是需要与策略相结合。单纯的“多卡并行”很容易被识别,银行对异常消费的监控也远比想象中更敏感。因此,需要利用一些技术手段,例如VPN、虚拟信用卡、以及一些第三方支付平台的特性,来增加交易的匿名性。但这些工具本身并不能保证安全,它们仅仅是增加混淆的手段。 真正有效的方法是,建立一个完善的交易日志管理系统,对每一笔交易进行详细记录,包括交易时间、地点、金额、支付方式、以及任何可能影响交易的因素。 这种日志记录不仅仅是为了应对审查,更重要的是为了在出现异常时,能够快速做出反应,并提供合理的解释。 另外,需要对自己的消费习惯进行持续的观察和调整,预判银行的监控方向,并及时修改策略,避免陷入僵局。
再者,需要深刻理解“风险评估”的重要性。 “套现”本质上是高风险行为,任何一点疏忽都可能导致账户被冻结,甚至引发法律问题。因此,除了技术手段和策略层面,还需要建立一套完善的风险控制体系。 这包括对资金的分割管理,避免将所有资金集中在一个账户上,以及对交易额度的控制,避免一次性大额消费。 此外,还要对自己的活动进行持续的自我审查,时刻保持警惕,避免出现任何可疑行为。 即使是最细微的差异,都可能引起银行的注意。 避免使用过于明显的“掩盖”手段,例如频繁更换信用卡类型、频繁更换消费地点等,这些行为很容易被银行识别。
最后,需要意识到,“刷卡不被怀疑套现”并非“不被发现”的艺术,而是一种“降低被发现的概率”的策略。 银行的监控系统会不断升级,技术手段也在不断变化,因此,你需要持续学习,不断调整策略,保持对金融系统运作规律的敏感度。更重要的是,要树立正确的价值观,认识到“套现”行为的风险和危害,并以此作为警醒,避免让自己陷入困境。 成功并非一蹴而就,而是在风险和收益之间进行的持续的权衡和调整。 这更像是一场马拉松,而非短跑,需要耐心、毅力和智慧。
相关文章
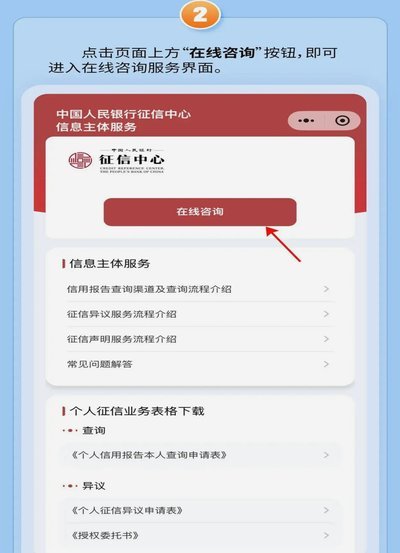
贷款咨询安全留号入口
贷款咨询留电话入口的本质是金融信息交互的节点,其价值体现在供需双方的精准匹配。金融机构通过电话留资实现客户画像构建,借助通话时长、语义分析、情绪识别等技术手段,建立动态风险评估模型。这种非结构化数据采...
套花呗资金会影响个人征信吗?
近期,关于“套花呗的钱会上征信吗”的讨论引起了广泛关注。首先需要明确的是,“套”这种行为本身违背了信用消费的原则,不仅有损个人信用记录,还可能触碰法律底线。具体来说,使用非法手段获取花呗额度或者超出授...
微信分付提现:如何安全操作?
微信分付,本质上是一种复杂的信用风险管理机制,而非单纯的“套钱”行为。它在社交网络中迅速流行,核心驱动力在于“信任”和“便捷”,但同时也滋生了潜在的风险。最初,微信分付的优势在于无需银行卡,方便快捷地...
白条加油额度,如何用好?
近年来,随着互联网金融的快速发展,各种消费信贷产品层出不穷,其中蚂蚁金服旗下的“花呗”和京东白条都是深受消费者欢迎的产品。而在众多功能中,“白条加油额度”因其方便快捷的特点受到车主们的青睐。但是,在使...
羊小咩如何安全高效地提现
羊小咩额度提现的核心在于账户绑定与资质审核的双重验证机制。平台通过手机号、身份证号等基础信息建立用户身份锚点,同时结合芝麻信用分、消费记录等数据构建信用画像。当用户申请提现时,系统会实时比对历史行为数...
花呗套花呗:杠杆消费的风险
花呗套花呗,这个现象在过去几年内,尤其是在疫情期间,成为了蚂蚁集团生态系统内一个引人关注的现象。它并非简单的“花呗转花呗”,而是一种更为复杂的金融行为模式,更像是一种“杠杆式消费”的尝试。 这种行为的...