分期乐提现失败怎么办
“分期乐有额度提现失败”这个现象,实际上反映了在复杂的金融生态系统中,用户体验、风控体系和底层技术之间存在的一系列微妙交互。它不仅仅是简单的“提现失败”,更可能暗示着账户状态、信用评估以及系统内设的风险控制机制发生了潜在的变化。很多人将目光聚焦于银行或支付宝等支付平台的直接问题,却忽略了“分期乐”作为一种服务本身所蕴含的逻辑和机制。首先,需要明确的是“有额度”并非绝对的“可用资金”,而是指账户中可用于分期支付的最高限额。这个额度受到用户信用评分、交易行为、账户余额以及“分期乐”平台自身的风控策略的综合影响。频繁的交易、高额的逾期记录,都会导致平台自动调整或降低用户额度,从而引发提现失败。更重要的是,平台可能会对不同类型的交易进行风险评估,例如,突然大额提现,尤其是在用户信用状况没有明显变化的情况下,很可能被视为异常行为,从而触发系统自动拦截,以防止潜在的欺诈风险。
其次,我们应该认识到“分期乐”平台的数据处理和风控系统并非简单的单一环节,而是由多个层级组成的复杂网络。数据传输的延迟、系统突发故障,都可能导致提现请求未能及时处理,从而产生“失败”的现象。更深层的原因可能在于平台对用户行为的模式识别。一旦系统发现用户的交易行为与历史模式存在偏差,即使仅仅是金额、时间等细微的改变,也可能触发风控机制的警报。这种模式识别并非静态的,而是会随着用户行为的变化而不断调整。因此,用户需要保持谨慎,避免出现过于频繁、不规律的交易行为,以降低被系统误判的可能性。此外,平台自身的风控策略也会随着时间推移而调整,用户需要密切关注平台的通知和提示,以便及时了解自身的账户状态和风险评估情况。
解决“分期乐有额度提现失败”的问题,需要用户采取积极主动的方式,而不是单纯的抱怨或猜测。第一步,务必仔细核查账户余额、信用评分以及交易记录,确保没有任何异常情况。如果确信账户余额充足,信用评分良好,且没有逾期记录,则问题很可能出在平台的风控系统上。第二步,尝试通过平台的客户服务渠道进行沟通,提供详细的交易信息和提现原因,请求平台进行人工审核。同时,也要保持清晰、礼貌的沟通态度,避免情绪化的表达。第三步,如果经过多次沟通仍未解决问题,可以尝试通过其他支付方式进行资金转账,以确保资金安全。值得注意的是,在沟通过程中,要保留所有与平台的沟通记录,作为后续维权的证据。
最后,用户也应该对“分期乐”平台的服务和风控策略保持警惕。过度依赖平台提供的便捷服务,而不了解其背后的风险机制,可能会导致自身利益受损。建议用户在进行任何交易之前,仔细阅读平台的条款和协议,了解自身的权利和义务。同时,也要理性看待平台的优惠活动和推广信息,避免盲目消费。更重要的是,要保持良好的信用记录,避免出现逾期、违约等不良行为,从而降低被平台限制账户额度的风险。 记住,在金融交易中,用户的权益至关重要,需要用户始终保持警惕,积极维护自身的合法权益。
相关文章
贷款咨询安全留号入口
贷款咨询留电话入口的本质是金融信息交互的节点,其价值体现在供需双方的精准匹配。金融机构通过电话留资实现客户画像构建,借助通话时长、语义分析、情绪识别等技术手段,建立动态风险评估模型。这种非结构化数据采...
分付额度秒到法,玩转信用资产
分付功能的额度释放效率与用户信用画像存在强相关性,核心在于构建多维度的信用资产矩阵。支付宝系统通过消费频次、账单稳定性、还款记录等参数建立动态评估模型,高频次的消费行为能显著提升账户活跃度。例如在固定...
鹿优选10500额度,怎么转不出来?
该额度无法顺利划转,绝非单纯的系统故障。这背后牵动的是平台复杂的资金流转机制和多重合规风控模型。当涉及一笔数额不小的款项,如这笔10500的浮动额度时,系统必然会启动一系列预设的逻辑校验,确保资金的合...
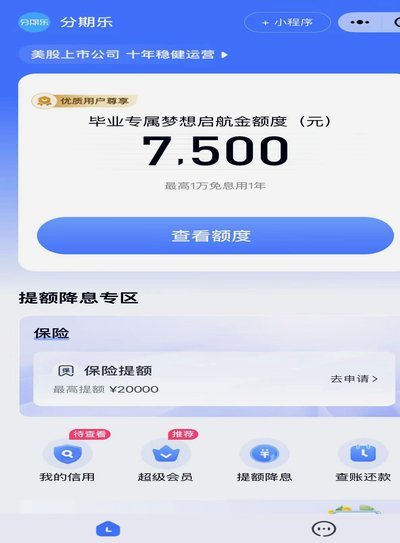
分期乐平台注册地真相解析
分期乐平台的注册地,远非一个简单的地理位置答案,而是体现其运营战略、合规风险和战略布局的关键因素。公众普遍关注的焦点在于“安全性”,因此,注册地本身往往被解读为对平台可靠度的直接影响。然而,要理解分期...
微信分付能套现吗?
关于“微信分付能不能套出来现金”的问题,需要从多个角度进行分析。首先,我们需要明确微信分付的性质——它是一种消费金融服务,通过信用评估提供短期的资金支持。用户可以使用分付提前支付账单或购买商品,并在规...
得物App分期购轻松享受品质生活
得物App分期付款服务的兴起,无疑是电子商务领域一次重要的创新尝试。它不仅满足了年轻消费者对高价值商品购买的需求,同时也解决了他们在资金上的短期压力问题。通过与各大银行及金融机构合作,得物App为用户...