分期乐提现卡顿? 快速恢复额度
分期乐额度提现失败的核心症结往往源于系统风控机制与用户行为模式的错位。平台通过大数据模型评估用户信用等级时,可能因近期消费行为波动、还款记录异常或设备登录频次突增触发风险预警。例如,用户在短期内频繁尝试提现操作,会导致系统判定为异常交易行为,从而临时冻结提现权限。破解此类问题的关键在于重建系统信任度,建议用户暂停提现申请,通过完善个人信息、补充收入证明材料、保持账户登录设备稳定性等方式,逐步修复信用画像中的薄弱环节。
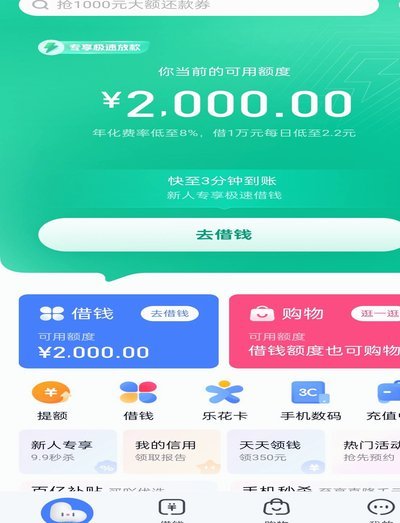
技术层面的破解需聚焦于系统交互细节的优化。部分用户因未正确绑定银行卡或填写错误的开户信息导致提现失败,此类问题可通过核对银行预留手机号、确认银行卡状态是否正常、检查开户行与账户名称匹配度等步骤逐一排除。值得注意的是,部分用户误将分期乐额度视为可自由支配的现金,忽视了平台对提现金额的动态限制规则,例如单日提现上限与账户使用时长、历史还款表现存在强关联性,需根据系统提示调整提现策略。
当技术手段无法突破系统限制时,需从用户画像维度进行深度优化。平台风控模型通常会综合考量用户的职业稳定性、收入水平、消费习惯等要素,若用户职业信息填写不完整或收入证明材料缺失,将直接影响额度释放。建议用户主动上传工资流水、社保缴纳记录等辅助材料,通过提升账户的信用维度覆盖度,促使系统重新评估可提现额度。同时,保持良好的还款记录和适度的消费频率,有助于建立稳定的用户行为模型。

长期来看,破解提现失败问题需要构建可持续的信用管理机制。用户应定期查看账户信用报告,关注影响额度的负面因素,如逾期记录、频繁更换绑定设备等。通过设置账户安全提醒、启用双重验证功能、避免在非官方渠道进行操作等手段,降低触发风控机制的概率。此外,合理规划资金使用周期,避免因短期资金需求过度依赖分期乐额度,从而形成良性循环的信用管理体系。
相关文章
微信分付提现:如何安全操作?
微信分付,本质上是一种复杂的信用风险管理机制,而非单纯的“套钱”行为。它在社交网络中迅速流行,核心驱动力在于“信任”和“便捷”,但同时也滋生了潜在的风险。最初,微信分付的优势在于无需银行卡,方便快捷地...
微信分付资金如何取出?详解操作步骤
微信分付是腾讯推出的一款信用支付产品,旨在为用户提供更灵活的消费方式。对于不少用户而言,通过分付进行短期借款或提前消费后,自然会关心如何将使用分付产生的费用或者额外获得的资金提现。那么,微信分付的钱如...
如何避免信用卡套现被风控
“刷卡不被怀疑套现”并非简单的技术操作,而是一场精密的心理游戏和风险控制。要成功执行这种行为,首先需要对金融系统的运作规律有深刻的理解,远不止简单的信用卡种类和消费习惯。 核心在于“伪装”,这意味着要...
拿去花:金融科技新宠儿
在当前的金融科技浪潮中,"拿去花"平台以其独特的模式和创新的服务迅速吸引了大量用户。不同于传统的借贷平台,拿去花强调的是便利性和灵活性,它通过大数据分析为用户提供个性化的金融服务方案,满足消费者即时消...
网贷频繁套现风险高
近年来,网络借贷平台因其便捷性和灵活性成为了许多人的选择。然而,频繁使用网贷服务不仅可能带来较高的利息成本,也可能埋下潜在的财务风险。对于某些用户来说,他们可能会考虑将从这些平台借来的资金用于套现,试...

美团可用额度提现攻略
美团可用额度提现,对于长期使用平台的商家和用户而言,是一项常见且关键的操作。理解美团平台的扣款机制,并掌握高效的提现方法,能有效提升资金周转率,保障运营或消费顺利进行。简单来说,美团可用额度并非凭空产...