分期乐逾期无法还款怎么办?学会主动沟通,保护个人征信
分期乐逾期,对于许多人来说,是财务困境的触发器,而非仅仅是一个逾期账单。它往往伴随着焦虑、压力,甚至对自身信用状况的绝望。仅仅说“还钱”是解决问题的关键,实际上忽略了逾期背后的复杂原因以及更有效的应对策略。首先,要明白逾期本身并不能直接解决资金短缺的问题。许多人陷入逾期循环是因为最初的还款能力不足,而只是在最初的延期中获得了短暂的喘息。简单地还款,忽略了根本原因,只会让逾期账单如同滚雪球般越滚越大,最终导致更严重的后果——欠债累累,信用记录受损。 解决逾期问题,需要从根本上审视自己的财务状况和消费习惯,并建立一个切实可行的还款计划。 意识到逾期已经发生,第一时间不要回避,而是主动联系分期公司,坦诚沟通自己的困难。 许多分期公司都有协商还款的机制,比如降低利率、延长还款期限、分期减免部分利息等。 关键在于积极沟通,说明自己的真实情况,并提出可行的解决方案。
其次,逾期不仅仅是与分期公司的债务关系,还涉及到与银行、征信机构等多个利益相关者的互动。分期公司通常会将逾期信息反馈给征信机构,进而影响个人的信用评分。极低的信用评分会严重限制个人在贷款、信用卡、租房等方面的选择,甚至可能影响到未来的职业发展。因此,处理逾期问题,不仅仅是为了避免分期公司的催收,更是为了维护自身的信用资产。 要理解征信报告对个人信用状况的影响,更要积极与征信机构沟通,了解逾期记录的详细情况,并尽一切可能争取降低或消除负面影响。 在某些情况下,可以申请“信用修复”服务,帮助消除错误的报告,或者协商与其他债权人达成还款协议。 主动维护信用,比仅仅按时还款更重要,尤其是在面临暂时性的财务困难时。
要应对分期乐逾期带来的困境,除了与债权人沟通,更需要重新评估自己的预算和财务规划。 许多人逾期是因为过度消费、支出超出收入,导致资金链断裂。 简单地还款,而没有解决根本问题,只会导致再次逾期。 建议仔细核算自己的收入和支出,区分“需要”和“想要”,削减不必要的开支,增加收入来源。 可以考虑兼职、副业,或者寻求家人朋友的帮助。 制定一个详细的预算,并严格执行,确保每一笔钱都用于必要的支出。 建立应急基金,以应对突发事件,避免因意外开销而导致资金短缺。 财务规划是一个长期的过程,需要持之以恒的努力和调整。
最后,需要警惕一些不靠谱的“快速解决”方案,比如高利贷、非法集资等。 这些方案往往以极低的利率诱导消费者,但实际上只会让债务问题更加复杂,甚至可能导致人身安全受到威胁。 对于分期乐逾期,应坚持合法、正规的还款途径,寻求专业的财务咨询,获得个性化的解决方案。 如果自身无法承担还款压力,可以考虑申请个人债务援助项目,或者寻求法律援助,争取合理的还款条款。 记住,面对财务困境,诚实、积极、寻求帮助,才是解决问题的最佳途径。 逾期本身并非终点,而是一个重新审视和调整财务状况的起点。
相关文章
套花呗资金会影响个人征信吗?
近期,关于“套花呗的钱会上征信吗”的讨论引起了广泛关注。首先需要明确的是,“套”这种行为本身违背了信用消费的原则,不仅有损个人信用记录,还可能触碰法律底线。具体来说,使用非法手段获取花呗额度或者超出授...
花呗秒到账:二维码背后的原理和使用流程解析
许多人对于快速获取资金的需求,迫切寻求便捷的解决方案。花呗秒到账二维码被视为一种高效、快捷的方式,吸引了大量用户关注。然而,这种“秒到账”的功能并非简单粗暴地扫描二维码就能实现,它背后蕴藏着更复杂的金...
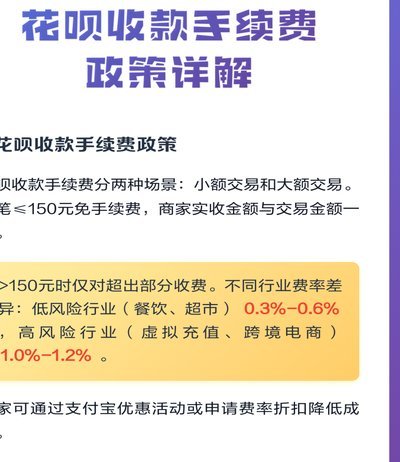
花呗手续费知多少
花呗作为蚂蚁集团推出的信用支付工具,其手续费结构与传统信用卡存在本质差异。根据蚂蚁金服官方披露,花呗分期业务需按期收取0.05%-0.1%的分期服务费,该费用根据分期期数动态调整。值得注意的是,该费率...
花呗套现费多少钱
近年来,随着互联网金融产品的普及,“花呗”已经成为众多消费者日常消费中的重要支付工具。然而,面对资金需求或突发状况时,部分用户选择通过“套现”来提前获取资金。然而,这样的行为背后,往往伴随着一定的成本...
羊小咩购物额度如何提升策略解析
羊小咩的购物额度体系本质上是基于用户行为数据的动态评估模型。平台通过消费频次、客单价、支付方式等维度构建信用画像,核心逻辑在于将用户消费能力转化为可量化的信用指标。高额度用户往往具备稳定的支付记录和较...

得物App余额提现机制揭秘
得物App的余额提现机制本质上是平台资金流转的微观缩影。其设计逻辑围绕用户资产流动性与平台风控需求展开,通过分层提现通道实现资金管控。高频提现用户会被纳入特殊监控体系,而低频用户则享受更宽松的提现额度...