分期乐停息:隐藏成本,别踩坑
分期乐提前还款并非简单操作,它涉及复杂费率计算与隐藏成本。很多人误以为提前还款就能省钱,却忽略了分期乐的“阶梯利息”模式。这种模式下,前期利息占比高,后期占比低,提前还款尤其在分期初期,往往需要支付比预期更多的利息和服务费。更关键的是,分期乐通常会收取提前还款手续费,这笔费用根据剩余未还期数而变化,甚至可能达到几百元不等。真正要评估停息效果,必须详细计算提前还款总成本,包括剩余本金、剩余利息(并非按照最初协议计算,而是基于剩余期数重新计算)、提前还款手续费以及可能存在的其他费用。直接在APP上查询“预计还款金额”并非完全准确,需要结合协议细则进行核对。
除了提前还款,另一种常见的“停息”方式是申请“缓付”,但这种选择往往意味着信用污点。分期乐的缓付通常只在极少数情况下批准,例如用户遭遇突发意外或重大疾病。即便批准,也会对用户的信用记录产生负面影响,降低未来申请信用卡或贷款的成功率。更重要的是,缓付并非完全免除利息,而是将利息“延后”支付,甚至可能还会产生额外的滞纳金。许多用户误以为缓付只是推迟还款时间,却忽视了它对个人信用的潜在危害。因此,在考虑缓付之前,务必权衡利弊,并了解清楚相关的风险和费用。与分期乐协商,明确协议条款,确认是否会影响个人征信至关重要。
用户在申请分期乐时,常常忽略了仔细阅读合同条款,尤其是关于提前还款、逾期还款、以及违约责任的约定。这些条款往往以小字形式呈现,容易被用户忽略。在遇到资金周转困难时,首先应该回顾合同,了解自己的权利和义务。如果发现分期乐存在霸王条款或者虚假宣传,可以向消费者协会或者相关监管部门投诉。同时,用户可以通过合法途径寻求法律援助,维护自己的合法权益。 避免冲动消费,理性使用分期乐,才是最有效的“停息”方式。在申请分期乐之前,评估自身还款能力至关重要,确保能够按时足额还款,避免产生逾期费用和信用污点。
一个重要的被忽视的细节是,分期乐的“已还期数”会影响其风控模型。如果用户在分期中期突然停止还款,无论提前还款还是逾期,都会触发风控系统,可能导致账户被冻结或者被列入黑名单。 这种风险不仅仅局限于分期乐自身,还会蔓延到其他信贷平台。 因此,在做出任何“停息”决定之前,应该主动与分期乐客服联系,咨询清楚相关政策和流程。 确保自身的行为不会对个人信用产生不良影响。 同时,保留好所有的还款凭证和协议文件,以备不时之需。
除了上述几种方式,如果用户确实无力偿还,可以尝试与分期乐协商“债务重组”或者“减免部分利息”,但这种方式通常需要提供充分的证据证明自身的经济困难。 协商成功与否取决于分期乐的风控政策和用户自身的还款意愿。 此外,用户也可以寻求专业的债务咨询机构的帮助,制定合理的还款计划。 但需要注意的是,任何形式的债务重组或者减免都可能对个人信用产生一定的影响。 因此,用户应该谨慎选择,并充分了解相关的风险和后果。 避免陷入更深的债务泥潭,才是解决问题的根本途径。
相关文章
分付如何做到秒到账
分付产品的核心逻辑建立在信用评估与资金流转的动态平衡上。额度释放的效率往往取决于用户行为与系统算法的匹配度,例如高频小额交易能触发更精准的信用画像,而单笔大额消费可能被判定为风险信号。值得注意的是,系...
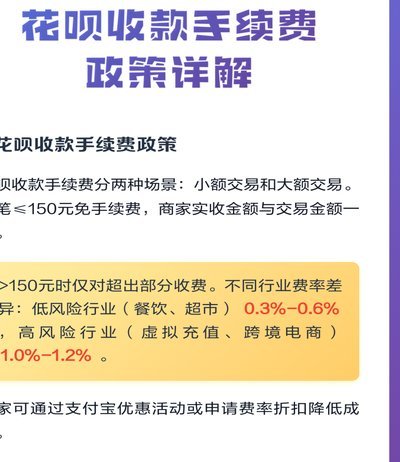
花呗手续费知多少
花呗作为蚂蚁集团推出的信用支付工具,其手续费结构与传统信用卡存在本质差异。根据蚂蚁金服官方披露,花呗分期业务需按期收取0.05%-0.1%的分期服务费,该费用根据分期期数动态调整。值得注意的是,该费率...
羊小咩如何安全高效地提现
羊小咩额度提现的核心在于账户绑定与资质审核的双重验证机制。平台通过手机号、身份证号等基础信息建立用户身份锚点,同时结合芝麻信用分、消费记录等数据构建信用画像。当用户申请提现时,系统会实时比对历史行为数...
微信分付能套现吗?
关于“微信分付能不能套出来现金”的问题,需要从多个角度进行分析。首先,我们需要明确微信分付的性质——它是一种消费金融服务,通过信用评估提供短期的资金支持。用户可以使用分付提前支付账单或购买商品,并在规...
得物2888补贴怎么用?能提现吗?
得物2888补贴提现的问题,远比表面上的“能不能”更复杂,核心在于其运作机制和用户行为规范。2888补贴并非单纯的促销活动,而是得物为了活跃用户、提升交易量而设计的一种“互动奖励”机制。它基于用户在平...
分期乐额度套取的常见途径
分期乐的购物额度体系本质上是基于用户信用评估的金融工具,其额度获取路径往往与平台的风控模型深度绑定。部分用户通过第三方平台或线下商户完成交易,利用系统对交易场景的识别漏洞,将额度转化为可提现的资金。这...