羊小咩有额度是不是就能下款
在金融互联网的逻辑里,看到“羊小咩有额度”并不意味着“资金已到账”。这种认知偏差源于对“预授信”与“实审通过”这两个不同维度的混淆。额度本质上是平台基于历史数据、大数据画像及初步风控模型,对用户信用潜力进行的一次“预判性标定”。它更像是一张入场券,而非最终的结算单。当用户在界面上看到可用额度时,平台仅仅是表达了“我有意向向你提供贷款”的信号,而非“我已承诺向你发放资金”的契约。
这种额度与下款之间的脱节,核心症结在于风控模型的实时性与动态性。信用评估是一个高度动态的过程,用户信用状态的微小波动,都可能导致预设额度的失效。例如,在用户从看到额度到正式发起申请的间隙,如果用户在其他平台产生了新的逾期记录,或者频繁查询征信导致征信报告出现“硬查询”激增,原本处于安全区内的信用画像会瞬间坍塌。这种实时风险监测机制,决定了额度仅是静态的存量参考,而下款则取决于申请瞬间的动态变量。

此外,申请环节中的“二次验证”构成了下款过程中的技术屏障。即便额度存在,但在实际申请流程中,系统会触发新一轮的身份核验、银行卡有效性校验及收入稳定性比对。很多时候,用户填写的职业信息、联系人真实性或银行卡所属行是否符合平台的授信白名单,都会成为决定性的阻断因素。如果填写的资料与大数据抓取的底层逻辑出现偏差,即使额度看起来再充足,系统也会在人工或自动审核阶段直接判定为风险不匹配,从而导致申请失败。

因此,看待额度不应仅仅将其视为一种资产的储备,而应将其视作一种“信用概率”。想要实现从额度到下款的平滑转化,核心不在于寻找更高的额度,而在于维持信用画像的“稳定性”与“纯净度”。这意味着在申请期间需要严格控制信贷申请频率,避免过度授信带来的债务压力,并确保个人基本信息的真实性与一致性。只有当用户的实时信用特征与平台预设的风险容忍度精准对齐时,那个看似冰冷的数字,才能真正转化为可触达的流动资金。
相关文章
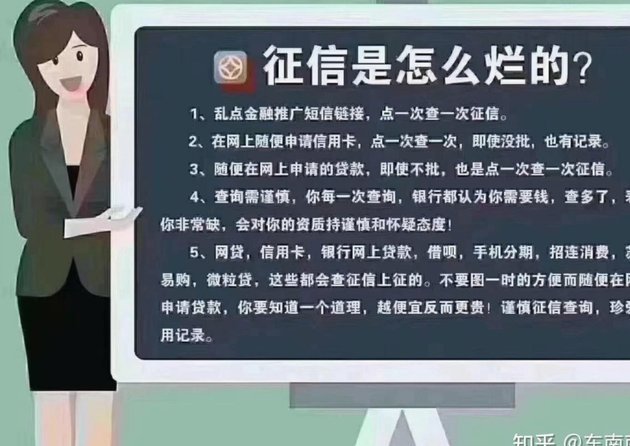
白条取现会查征信吗?一次查一次?
近年来,随着金融科技的发展,白条作为一种便捷的消费金融服务日益受到人们的青睐。关于“白条取现一次查一次征信吗”的疑问,实际上涉及到了个人信用信息管理机制以及金融产品的运营逻辑。 首先,从技术角度分析...
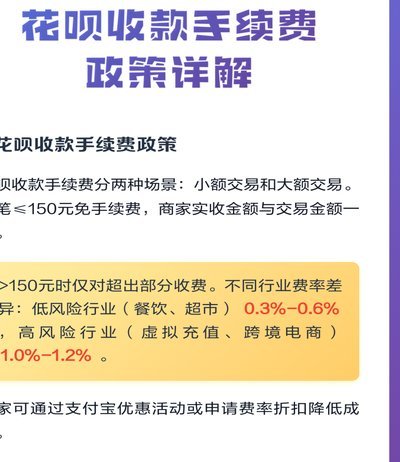
花呗手续费知多少
花呗作为蚂蚁集团推出的信用支付工具,其手续费结构与传统信用卡存在本质差异。根据蚂蚁金服官方披露,花呗分期业务需按期收取0.05%-0.1%的分期服务费,该费用根据分期期数动态调整。值得注意的是,该费率...
羊小咩便荔卡包套现指南:全方位解析
羊小咩便荔卡包的套现逻辑建立在多重金融工具的交叉运用上,其核心在于通过卡包的信用额度与第三方支付渠道的结算差异实现资金流转。操作者需精准把握卡包的还款周期与资金到账时间差,利用短期流动性缺口进行套利。...
分期乐套现:套路揭秘与风险预警
信用额度与流动性现金之间存在着天然的金融错位。分期乐这类信用消费产品的本质,是平台基于用户信用画像赋予的“预付购买力”,其设计初衷是驱动特定场景下的实物消费,而非资金的直接挪用。当用户产生“额度提现”...

得物App余额提现机制揭秘
得物App的余额提现机制本质上是平台资金流转的微观缩影。其设计逻辑围绕用户资产流动性与平台风控需求展开,通过分层提现通道实现资金管控。高频提现用户会被纳入特殊监控体系,而低频用户则享受更宽松的提现额度...

花呗套现:风险藏身
花呗套现,简单来说,就是将花呗的额度转账给他人,再由他人以现金的方式返还给你,本质上是一种变现操作。这种做法的影响远不止“影响多少信用卡额度”那么简单,涉及到个人信用体系、平台风险控制,甚至可能触及法...