花呗手续费知多少
花呗作为蚂蚁集团推出的信用支付工具,其手续费结构与传统信用卡存在本质差异。根据蚂蚁金服官方披露,花呗分期业务需按期收取0.05%-0.1%的分期服务费,该费用根据分期期数动态调整。值得注意的是,该费率仅适用于正常消费场景,当用户通过特殊渠道申请超额额度或进行非授权交易时,系统会自动触发风控机制,此时手续费率可能上浮至0.15%-0.3%区间。此外,部分第三方平台通过技术手段实现"套花呗"操作时,往往需要支付0.5%-1.5%的中介服务费,此类费用通常以"技术服务费"或"平台使用费"形式隐性收取。
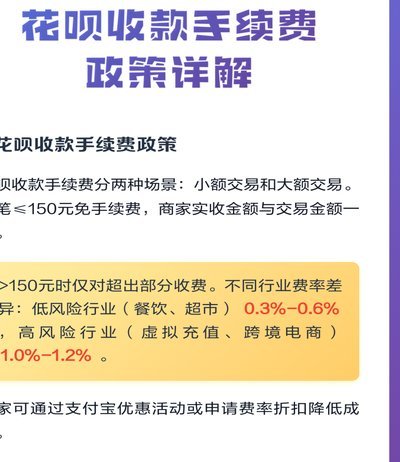
技术实现层面,套花呗的核心逻辑在于突破系统对单笔交易金额的限制。部分用户通过分拆订单或利用多账户分摊方式,将单笔消费拆分为多个小额交易,这种操作虽能规避部分风控检测,但会触发系统对交易频次的异常监控。当交易频率超过设定阈值时,系统会自动冻结账户并收取0.2%-0.5%的违约金。值得注意的是,部分黑灰产通过伪造交易场景或虚构消费行为,此类违规操作不仅会导致手续费率倍增,还可能面临账户永久封禁的风险。
从资金流视角观察,套花呗行为往往伴随复杂的资金闭环。当用户通过第三方平台进行套现操作时,资金链需经历"消费-提现-还款"的完整周期,每个环节均存在成本损耗。例如,部分平台在提现环节收取0.3%-0.8%的提现手续费,而还款时若未在免息期内完成,将产生0.05%-0.1%的日息费用。这种多环节叠加的手续费结构,最终导致用户实际支付成本远高于表面费率。

合规性层面,套花呗行为已触及金融监管的灰色地带。根据《网络支付业务管理办法》相关规定,任何机构不得通过技术手段规避支付限额管理。当用户通过非官方渠道进行超额消费时,不仅可能面临账户冻结,还可能因涉嫌违规操作被纳入征信系统。值得注意的是,部分平台通过"伪现金"方式实现套现,此类操作已被监管部门明确列为违规行为,相关用户可能面临法律追责。
替代方案方面,用户可通过优化信用额度获取方式降低资金成本。例如,通过提升芝麻信用分可获得更高花呗额度,同时合理使用账单分期功能,可将年化利率控制在8%-12%区间。对于有大额消费需求的用户,建议优先选择银行信用卡分期,当前主流银行的分期费率普遍低于花呗分期成本。此外,部分金融机构推出的"信用贷+消费贷"组合产品,可实现资金成本优化与额度灵活调配。
相关文章
携程拿去花积分如何兑换提现指南
携程的"拿去花"并非字面意义上的货币,而是其积分体系中的一种奖励形式,常用于兑换优惠券、礼品或现金红包。提现的核心在于将这些积分转化为可提取的现金,其运作机制依赖于携程的积分兑换系统和奖励计划。以下是...
白条额度如何助力商家资金流转
白条额度的流动性重构了商家的资金链逻辑。传统支付场景中,商家获取资金的路径依赖银行授信或第三方支付通道,而白条额度的引入将信用资产转化为可拆分的现金流。这种转化并非简单的资金转移,而是通过算法模型将用...
24小时价值提现
**2的原创:****2是价值的流转与流动与价值实现的起点,也是价值实现的起点,是价值流动的起点,价值流动与实现的实现的2。****价值**交换**交换**价值是价值的体现价值价值价值的体现,价值...
白条还款会影响征信吗
白条取现的还款行为是否纳入征信体系,本质上取决于其数据对接机制。根据公开信息,白条作为蚂蚁集团旗下的消费金融产品,其核心数据并未接入央行征信系统。但需注意,部分第三方征信机构可能与白条存在数据交互。例...
分期乐关闭借款功能指南
随着金融科技的发展,诸如分期乐这类的借贷平台为消费者提供了便捷的资金周转方式。然而,在享受其带来的便利之余,一些用户可能会因为财务规划的原因而 首先,登录您的分期乐账户后,需要找到“我的”或“设置”...

花呗套现后果:账户被冻结怎么办?
近年来,随着互联网金融的普及,花呗作为一种便捷的消费信贷工具,已经成为众多消费者日常购物的重要支付手段。然而,一些用户在使用花呗过程中,由于对花呗使用规则的不熟悉,导致了套现行为的发生,进而引发了无法...