得物额度取现商家
近期,随着数字金融工具的普及,“得物额度取现商家”这一概念逐渐进入消费者的视野。作为一种新兴的消费模式,它允许用户通过电商平台中的购物额度进行现金提取,从而获得额外的资金用于其他用途。这种操作不仅为消费者提供了更多的灵活度和便利性,同时也反映了市场对多样化金融服务需求的增长。
然而,在享受便捷的同时,“得物额度取现商家”也面临着一系列挑战与风险。首先,消费者的财务规划能力和风险意识需要进一步提升,以避免过度消费或债务累积的问题;其次,对于商家而言,如何在增加业务量的同时保持服务质量和客户信任度是一大考验。此外,监管政策的不确定性也为这类业务的发展带来了一定的不确定性。
为了实现可持续发展,“得物额度取现商家”需要不断优化自身服务体系。一方面,通过提高风控能力降低违约风险;另一方面,加强对用户教育和引导,帮助他们合理使用这一金融工具。同时,积极寻求与金融机构的合作,探索更丰富的产品和服务形态,将是未来发展的关键方向。
总之,“得物额度取现商家”的出现为消费者提供了更多元化的选择,并且对于推动金融科技的发展具有重要意义。但与此同时,如何平衡便捷性与安全性之间的关系,则是所有参与者必须面对的重要课题。
相关文章
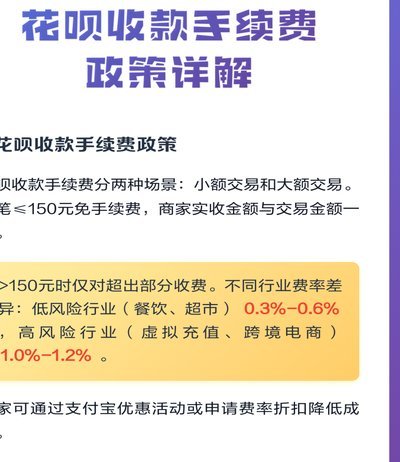
花呗手续费知多少
花呗作为蚂蚁集团推出的信用支付工具,其手续费结构与传统信用卡存在本质差异。根据蚂蚁金服官方披露,花呗分期业务需按期收取0.05%-0.1%的分期服务费,该费用根据分期期数动态调整。值得注意的是,该费率...
羊小咩便荔卡包套现指南:全方位解析
羊小咩便荔卡包的套现逻辑建立在多重金融工具的交叉运用上,其核心在于通过卡包的信用额度与第三方支付渠道的结算差异实现资金流转。操作者需精准把握卡包的还款周期与资金到账时间差,利用短期流动性缺口进行套利。...
得物2888补贴怎么用?能提现吗?
得物2888补贴提现的问题,远比表面上的“能不能”更复杂,核心在于其运作机制和用户行为规范。2888补贴并非单纯的促销活动,而是得物为了活跃用户、提升交易量而设计的一种“互动奖励”机制。它基于用户在平...
分期乐关闭借款功能指南
随着金融科技的发展,诸如分期乐这类的借贷平台为消费者提供了便捷的资金周转方式。然而,在享受其带来的便利之余,一些用户可能会因为财务规划的原因而 首先,登录您的分期乐账户后,需要找到“我的”或“设置”...
羊小咩有额度是不是就能下款
在金融互联网的逻辑里,看到“羊小咩有额度”并不意味着“资金已到账”。这种认知偏差源于对“预授信”与“实审通过”这两个不同维度的混淆。额度本质上是平台基于历史数据、大数据画像及初步风控模型,对用户信用潜...

花呗提现为什么扣费?
近来,越来越多的用户对于使用花呗这一便捷的支付工具感到疑惑——为何将花呗中的资金转出时需要缴纳手续费?这实际上涉及到金融产品的运营机制和商家的利益平衡。首先,我们需要理解的是,花呗本质上是一种信用消费...