识别信用卡套现行为的关键信号
信用卡套现行为的识别需要从交易行为模式入手。高频小额交易是典型特征,例如单日出现20笔
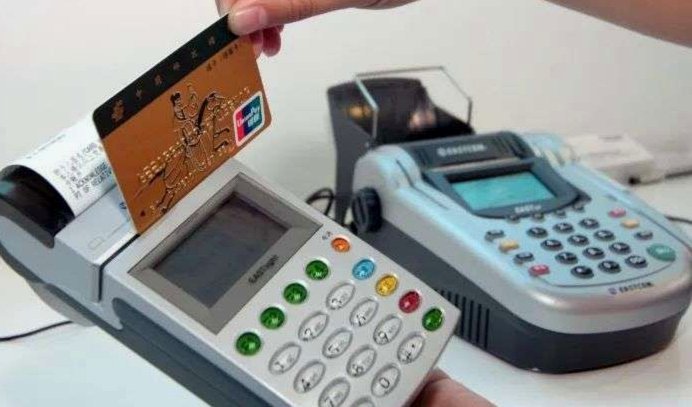
资金流向的异常波动能提供重要线索。当信用卡还款账户频繁出现大额资金回流,尤其是通过第三方支付平台或银行转账方式,可能暗示套现行为。这类资金流动往往呈现特定路径,例如先通过pos机刷卡消费,再通过绑定账户转回,形成闭环交易。同时需关注交易对手的账户特征,套现账户常与多个信用卡绑定,形成跨账户资金调配网络。
账户行为的异常关联性值得深入分析。套现者通常会刻意规避风控规则,例如在交易时长、金额、频率等维度刻意制造"正常"假象。但通过交叉验证交易数据,可发现其行为模式与持卡人历史消费习惯存在显著偏离。例如某商务人士信用卡突然出现大量便利店消费记录,而其日常消费多集中于高端餐饮场所,这种突兀的消费场景转换往往暴露异常。
风控系统的多维数据建模能提升识别精度。通过整合交易时间、地点、金额、频率等多维度数据,可构建动态风险评估模型。当某笔交易在特定时段出现异常波动,或与历史行为模式产生偏离度超过阈值时,系统应触发预警机制。同时需关注交易链路的完整性,套现行为往往伴随资金流转路径的异常延长,这种跨账户、跨平台的资金调配行为是识别关键。
相关文章
美团可用额度如何有效套现
美团可用额度,对于习惯其便捷支付功能的用户而言,往往蕴藏着可观的现金流。然而,如何将这些额度有效“套现”,并非简单的直接转账,而是需要理解其运作机制、掌握多种渠道,并审慎评估潜在风险。美团的额度并非真...
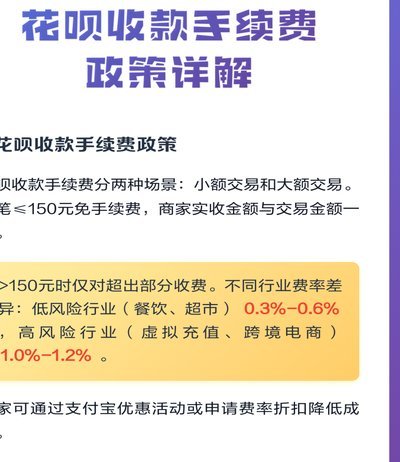
花呗手续费知多少
花呗作为蚂蚁集团推出的信用支付工具,其手续费结构与传统信用卡存在本质差异。根据蚂蚁金服官方披露,花呗分期业务需按期收取0.05%-0.1%的分期服务费,该费用根据分期期数动态调整。值得注意的是,该费率...
花呗业务电话客服怎么样
花呗作为一家金融平台,其业务电话客服的服务质量是一个值得关注的话题。从专业知识和用户反馈来看,电话客服在处理一些常见问题时表现较为妥当,但其效率和准确性仍需谨慎评估。 首先,花呗的业务电话客服通常...
得物2888补贴怎么用?能提现吗?
得物2888补贴提现的问题,远比表面上的“能不能”更复杂,核心在于其运作机制和用户行为规范。2888补贴并非单纯的促销活动,而是得物为了活跃用户、提升交易量而设计的一种“互动奖励”机制。它基于用户在平...
花呗套现费多少钱
近年来,随着互联网金融产品的普及,“花呗”已经成为众多消费者日常消费中的重要支付工具。然而,面对资金需求或突发状况时,部分用户选择通过“套现”来提前获取资金。然而,这样的行为背后,往往伴随着一定的成本...
分期乐额度套取的常见途径
分期乐的购物额度体系本质上是基于用户信用评估的金融工具,其额度获取路径往往与平台的风控模型深度绑定。部分用户通过第三方平台或线下商户完成交易,利用系统对交易场景的识别漏洞,将额度转化为可提现的资金。这...