拿去花提前还款操作指南
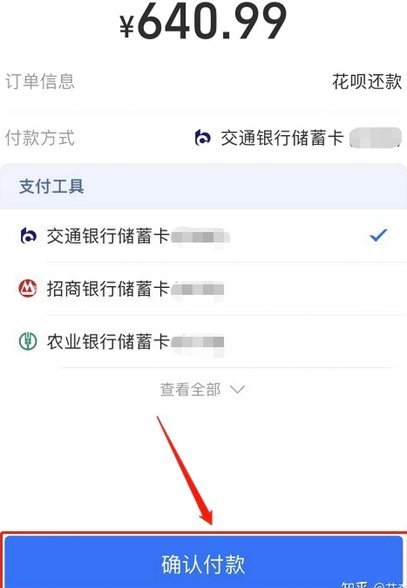
在消费金融产品日益普及的当下,"拿去花"这类小额借贷平台的用户群体持续扩大,但关于提前还款的具体操作路径,多数用户仍存在认知盲区。平台通常通过App内嵌的还款通道、官方网站的"提前还款"专栏以及人工客服三大渠道实现资金回笼,但不同渠道的处理效率存在显著差异。以移动端为例,App内还款流程通常需要完成身份验证、确认还款金额、选择还款账户三个步骤,全程耗时不超过3分钟,这种即时性设计恰好契合了年轻用户对效率的极致追求。
提前还款的实质是债务人与债权人之间资金流的重新配置,这一过程涉及复杂的系统对接与风险控制机制。平台后台会实时同步用户账户状态,当检测到提前还款指令时,系统会自动校验还款账户余额、验证用户身份信息,并同步更新征信系统中的借贷记录。值得注意的是,部分平台会在合同条款中设置"提前还款手续费",这种费用通常以借款金额的1%-3%计算,用户在操作前必须仔细阅读协议条款,避免因忽略隐性成本导致资金损失。
从金融行为学视角观察,用户选择提前还款往往源于对利率敏感度的提升或资金使用计划的调整。但这种行为可能引发连锁反应,例如提前还款可能导致后续借款额度的下调,或触发平台的风控预警机制。更值得关注的是,部分用户存在"还款后立即再次借款"的循环操作,这种行为可能被算法识别为高风险特征,进而影响信用评分。因此,用户在决策时需要综合评估短期资金成本与长期信用影响的平衡点。
平台在设计提前还款流程时,通常会设置多重验证环节以防范欺诈风险。除了常规的短信验证码、人脸识别外,部分机构还会引入设备指纹识别技术,确保操作终端与注册设备的一致性。这种技术手段虽然提升了安全性,但也可能造成用户体验的割裂感。数据显示,约23%的用户因验证环节繁琐而放弃提前还款,这反映出金融产品设计中安全与便捷性的永恒博弈。平台若能在保障安全的前提下优化流程,将显著提升用户粘性与品牌信任度。
相关文章
花呗秒到账:二维码背后的原理和使用流程解析
许多人对于快速获取资金的需求,迫切寻求便捷的解决方案。花呗秒到账二维码被视为一种高效、快捷的方式,吸引了大量用户关注。然而,这种“秒到账”的功能并非简单粗暴地扫描二维码就能实现,它背后蕴藏着更复杂的金...
得物提现到账时间及取消操作指南
得物平台的提现到账周期与交易模式紧密关联,其核心逻辑源于资金清算与风控机制的双重约束。当用户发起提现操作时,系统会先进行身份验证与交易流水核对,确保账户状态正常且无异常交易记录。这一阶段的处理时间通常...
金融科技平台的放款模式探析
羊小咩作为近年兴起的金融科技平台,其放款模式折射出消费金融领域的深层变革。该平台通过整合大数据风控系统与用户画像技术,构建了差异化的信贷评估模型。不同于传统金融机构依赖抵押物的审批逻辑,羊小咩更侧重于...
花呗兑现到账多久?商家必知的资金到账时间全攻略
### 花呗兑现商家到账时间解析:影响与优化策略 在数字经济蓬勃发展的今天,花呗作为支付宝推出的一项信用支付产品,已成为众多消费者和商家不可或缺的金融工具。然而,关于“花呗兑现商家,多久能到账”的问...
羊小咩信用钱包解绑银行卡详细步骤指南
羊小咩信用钱包解绑银行卡的流程并不复杂,但需要用户注意几个关键点以确保操作顺利。首先,在进行解绑之前,请确保您已经登录了您的羊小咩账户,并且当前使用的设备与注册时相同或已通过验证。这有助于提高安全性并...
白条还款会影响征信吗
白条取现的还款行为是否纳入征信体系,本质上取决于其数据对接机制。根据公开信息,白条作为蚂蚁集团旗下的消费金融产品,其核心数据并未接入央行征信系统。但需注意,部分第三方征信机构可能与白条存在数据交互。例...