花呗分期和套现到底有何区别?一篇看懂本质!
花呗分期的本质是信用支付工具的消费场景延伸,其核心逻辑与套现存在本质区别。从资金流向看,用户通过花呗分期购买商品时,资金直接进入商家账户,形成完整的消费闭环。这种交易模式与套现行为的核心特征——通过虚拟交易获取现金——存在显著差异。套现通常需要绕过支付系统风控,通过伪造交易或虚假场景完成资金转移,而花呗分期的每一笔交易都绑定实体商品或服务,形成可追溯的消费凭证。
在金融属性层面,花呗分期属于信用借贷的延伸形态,其利率结构和还款周期由平台算法动态调节,与套现行为的高风险特征形成对比。套现通常伴随高额手续费和资金成本,而分期服务通过分摊还款压力,降低单笔支付的财务负担。这种差异使得分期功能在合规范围内具备消费金融的合理性,但一旦突破"消费场景"的边界,将可能触及金融监管的灰色地带。
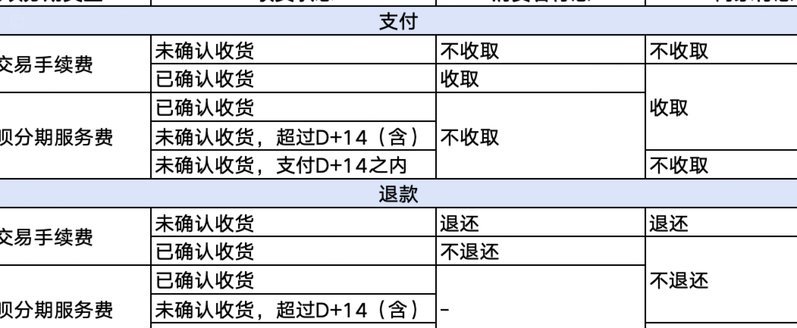
平台风控体系对分期行为的监控机制,构成了区分合法使用与套现操作的关键屏障。蚂蚁集团通过大数据风控模型,对用户交易频率、金额、商户类型等维度进行实时分析,有效识别异常资金流动。例如,当用户在短时间内频繁申请分期,或将资金转入非消费类账户,系统会自动触发预警机制。这种技术手段的介入,为区分正常分期与套现行为提供了可量化的判断标准。
从法律风险维度观察,套现行为通常涉及伪造交易凭证、虚增消费金额等违规操作,可能触犯《刑法》关于信用卡诈骗罪的相关条款。而花呗分期在协议中明确约定资金用途,一旦用户将分期款项用于非约定场景,可能构成违约行为。这种法律边界的存在,使得分期功能在合规框架内具备合法性,但同时也警示用户需严格遵守使用规范。
当前监管政策对消费金融的规范力度持续加强,要求平台在提供分期服务时必须强化场景审核和资金流向监控。这种监管导向既保障了分期功能的普惠性,也有效遏制了其被滥用为套现工具的可能性。未来随着技术手段的升级,分期服务与套现行为的界限将更加清晰,为用户提供更安全的信用消费环境。
相关文章
白条付费额度如何合规获取
近日,有关“白条付费额度怎么套取”的话题引发了广泛关注。实际上,“套取”白条付费额度这一行为本质上是利用金融产品的规则漏洞进行操作,这种做法并不合法且存在较大的风险。 首先,从法律角度分析,任何形式...
白条与金条借款大不同
白条取现和金条借款,表面上看都是将“信用额度”转化为“可用现金流”,但在其底层逻辑、资金来源和风险约束机制上,存在着本质的结构差异。白条,本质上是电商平台背书下的循环信贷产品,它激活的是用户信用账户的...
得物额度取现商家
近期,随着数字金融工具的普及,“得物额度取现商家”这一概念逐渐进入消费者的视野。作为一种新兴的消费模式,它允许用户通过电商平台中的购物额度进行现金提取,从而获得额外的资金用于其他用途。这种操作不仅为消...
羊小咩贷款如何高效提现
羊小咩贷款提现流程的透明化设计,本质上是对传统金融中介环节的重构。平台通过区块链技术实现资金流转的可追溯性,用户可实时查看提现申请状态与资金流向。这种技术赋能下的透明度提升,不仅降低了信息不对称风险,...
得物提现到账时间及取消操作指南
得物平台的提现到账周期与交易模式紧密关联,其核心逻辑源于资金清算与风控机制的双重约束。当用户发起提现操作时,系统会先进行身份验证与交易流水核对,确保账户状态正常且无异常交易记录。这一阶段的处理时间通常...
分期乐套现:套路揭秘与风险预警
信用额度与流动性现金之间存在着天然的金融错位。分期乐这类信用消费产品的本质,是平台基于用户信用画像赋予的“预付购买力”,其设计初衷是驱动特定场景下的实物消费,而非资金的直接挪用。当用户产生“额度提现”...