花呗官方客服电话哪里找
任何试图定位“花呗平台电话”的行为,其本质都是在寻求一个最直接、最可靠的应急联络点。然而,从资深的金融科技交互角度来看,对这类固定号码的依赖具有天然的高风险性和误导性。一个核心认知必须建立起来:现代大型互联网金融服务商早已将沟通中心化和数字化流程化。这意味着单一的电话线路无法承载所有的客户服务需求和紧急风控场景。真正的官方支持体系绝不是一个简单的拨打号码,它是一个由App界面、后台系统和专门客服流程构成的完整交互闭环。盲目依赖在非官方渠道获取的任何“平台专线”,极易成为网络诈骗或信息滞后陷阱的导火索,这是读者必须首先建立起的高度警惕心与认知壁垒。
理解官方服务通道的逻辑起点在于掌握其系统的架构而非某个孤立的电话号码。对于花呗这类基于信贷额度、实时交易和风险评估的产品而言,每一次重要的咨询——无论是关于逾期提醒、功能调整还是具体账单核对——都应当首先锚定在用户已登录的主App环境内进行查询与操作。这是因为官方服务的最高效性和安全性体现在“数据可追溯性”上;通过应用内的实时消息推送和身份验证流程,每一次沟通的证据链都是完整的、无法篡改的。如果客户遇到的问题并非简单的额度咨询,而是涉及复杂的风控机制、交易纠纷或系统Bug,用户应该遵循App内置的申诉入口,提交书面工单并等待专业人工客服通过官方账号二次确认,这种流程化的处置方式才是保障资金和信息安全的首选路径。
当探讨到支付信贷服务的咨询环节时,我们必须将讨论维度从“电话拨打”转向“用户行为模式优化”。一个专业的金融账户管理不应只依赖于解决燃眉之急的应急电话,更需要构建一套主动、预警式的消费习惯模型。用户查询服务热线背后的潜在需求往往是焦虑——可能是临近还款日,可能是额度不足,亦或是对账单存在疑问。解决这些本质问题,最有效的方式不是寻求一个唯一的“官方解药”,而是深入理解花呗的计息周期、分期还款机制以及个人信用评分与使用习惯之间的内在关联。从知识层面进行武装才是真正的“平台咨询”。只有掌握了主动权,用户才不会处于被动地等待客服电话解决问题者的状态。
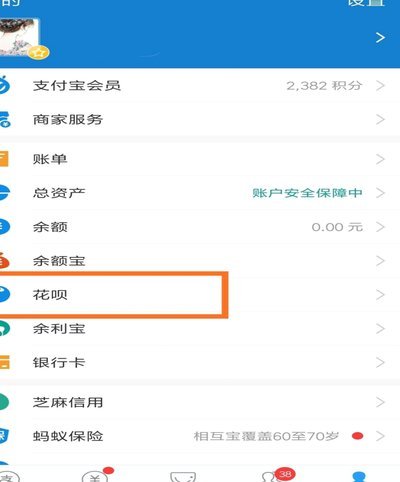
更深层次的专业视角要求我们将联络渠道的考量延伸到风险识别和心理建设的高度。鉴于高频次的需求搜索性,“花呗平台电话”这一关键词往往成为了诈骗分子进行精准诱导的目标点。专业的防护机制,因此不是提供一个号码来防御攻击,而是提升用户的“信息免疫力”。任何声称可以通过语音通话迅速解决所有金融复杂问题的机构,都应当引起最高级别的怀疑。资深用户对待这类产品的态度,应该是将其视为一个工具而非无所不能的救命稻草。记住:所有的官方指引、关键操作和重大变动通知,必然会通过应用主界面进行高亮展示,而绝不会仅依赖于一个私密的电话号码来传达。坚持在官方App生态内完成全部流程,是构建个人金融安全堤坝的第一道铁壁。
相关文章
花呗套利好软件推荐
近年来,随着数字经济的蓬勃发展,“套利”成为了部分用户探索财务灵活度的方式之一。花呗作为一种广受欢迎的消费金融工具,在使用过程中,也存在一定的灵活性和附加价值。对于想要通过“套花呗”来降低实际支付成本...
花呗隐藏福利大揭秘
花呗,这款阿里巴巴旗下蚂蚁集团推出的信用支付工具,在年轻消费者群体中广受欢迎。它不仅简化了线上线下的购物体验,还通过一系列金融创新服务,大大提升了用户的消费灵活性和财务规划能力。当谈到“妙用”时,用户...
羊小咩提前结清指南:步骤与注意事项
羊小咩是一款广受欢迎的在线借贷平台,提供便捷快速的资金周转服务。然而,许多用户 首先,了解羊小咩的具体还款政策是必要的。不同类型的借款产品有着不同的条款规定,在尝试提前还贷之前,务必详细查阅相关细...
便利卡提现:风险与注意事项
便荔卡作为一种常见的预付卡,在生活中扮演着支付工具的角色,尤其受到年轻消费者的青睐。然而,随着互联网金融的不断发展和监管政策的变化,如何合法合规地使用这类卡片成为了人们关注的焦点。“套现”一词在这一背...
得物额度真的能套现吗?风险大揭秘
“得物购物额度”的套现行为,并非像一些短视频平台宣传的那般简单粗暴,实际上蕴含着复杂的风险与挑战。从其设计初衷来看,得物购物额度最初旨在提升用户消费体验,鼓励用户进行更频繁、更大的消费,从而回馈平台和...

便荔卡包提现:额度够了,真的能到账吗?
任何关于“便荔卡包取现额度是否有提现成功率”的讨论,其本质并非一个简单的开关问题,而是一场涉及支付系统层级、金融风控模型与合规监管等多维度的系统性博弈。从专业的视角审视,我们不能将“包取额度”等同于“...