花呗套利好软件推荐
近年来,随着数字经济的蓬勃发展,“套利”成为了部分用户探索财务灵活度的方式之一。花呗作为一种广受欢迎的消费金融工具,在使用过程中,也存在一定的灵活性和附加价值。对于想要通过“套花呗”来降低实际支付成本或者获得额外利益的用户而言,选择合适的软件至关重要。
首先,建议选用那些官方认证、功能完善的财务管理软件。这些平台通常会提供详细的账单管理和资金规划服务,能够帮助用户清晰地了解每一笔交易,并有效避免因操作不当而产生的额外费用或风险。以“蚂蚁财富”为例,它不仅集成了支付宝的多种金融工具和服务,还提供了全面的财务分析报告和投资咨询建议,非常适合进行复杂的财务管理活动。
其次,在挑选软件时还需要考虑到其便捷性、安全性以及是否具备持续更新的技术支持能力。一些专门为用户提供个性化服务的应用程序,如“小猪理财”、“淘财”,虽然功能较为单一,但在特定场景下能够提供高效便捷的解决方案;而“蚂蚁金服”的官方平台则因为其强大的技术后盾和丰富的用户资源,在处理复杂操作时更为得心应手。
最后,值得注意的是,“套花呗”行为本身并不被鼓励,甚至可能触及法律红线。因此,任何尝试利用此类策略降低负债成本的行为都应当谨慎为之,并严格遵守相关法律法规,确保自己的经济活动合法合规。总的来说,选择合适的软件工具固然重要,但理智消费、合理规划才是财务管理的正确打开方式。
相关文章
微信分付取现提速安全双保障
微信分付的取现功能近期在技术架构层面进行了深度优化,核心突破体现在资金流转路径的重构。通过引入分布式账本技术,系统将用户提现请求拆解为多个并行处理单元,使单笔提现的平均耗时从原有2.3秒压缩至1.1秒...
拿去花额度如何转化为信用价值
“拿去花的额度怎样能够套出来钱”这看似反直觉的问题,实际上揭示了金融产品核心价值的潜在运作方式。传统观念认为,信用卡、贷款等产品的额度仅仅是支付能力的一种象征,但仔细观察,你会发现这个额度并非单纯的“...
维信卡卡贷恒信分期正规性全解析
面对“维信卡卡贷”与“恒信分期”这类名称交织出现的金融产品,用户首先面临的不是信用评估,而是身份辨识的迷雾。这种品牌名称的重叠与模糊,往往是助贷机构或小贷公司在市场推广中常见的策略,旨在利用认知模糊度...
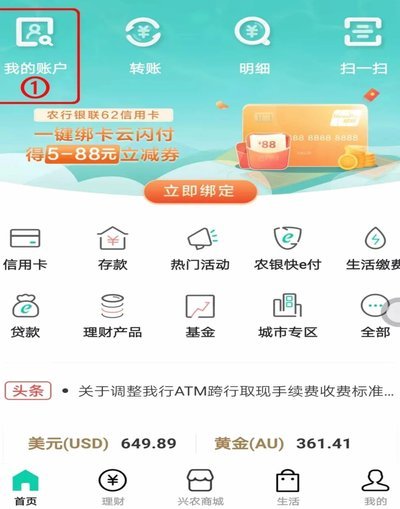
携程网如何安全解绑银行卡
在数字金融生态日益复杂的今天,保留过多支付工具反而增加了潜在风险敞口。携程网作为高频出行服务平台,其钱包模块承载了大量用户支付授权信息。清理不再使用的绑定卡片,不仅是维护账户整洁的动作,更是切断不必要...
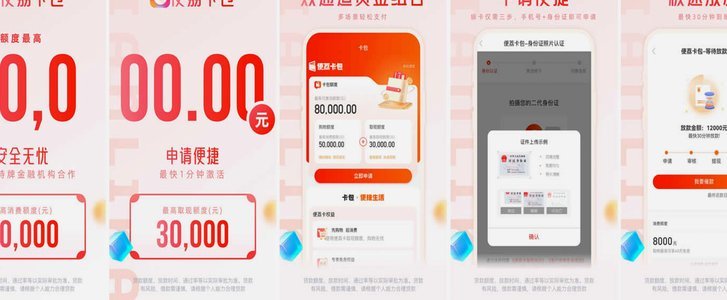
便荔卡包平台商品真伪鉴别指南
平台机制本质上是一个信息聚合和交易撮合的网络节点,而非文物级的鉴定机构。当买家提出“商品是否正品”的疑问时,切勿将平台视为无所不知的担保方。深究其商业模型,你会明白平台的角色是提供流量和交易环境,而商...

套花呗的机子靠谱吗?
任何提及“套花呗”的设备,本质上都不是解决资金流转问题的高效工具,而是高度集中的风险放大器。从技术架构和风控的角度审视,这类所谓的“机子”其可靠性本身就是一个巨大的悖论:它所依赖的,是系统规则的盲点和...