得物佳物分期提现速度揭秘
得物佳物分期服务的提现机制本质上是平台资金流转体系的缩影。其秒提现功能并非单纯的技术实现,而是依赖于多重风控模型的动态平衡。当用户触发提现请求时,系统首先通过实时征信接口校验信用额度,随后调用资金池清算模块进行账务核对。这一过程涉及区块链存证、智能合约执行等技术节点,最终通过API接口对接第三方支付通道完成资金划转。值得注意的是,平台在设计时已预留了0.3秒的系统响应缓冲期,这既符合金融交易的时效标准,也避免了瞬时高并发带来的系统压力。
资金流动的底层逻辑揭示了平台运营的核心矛盾。秒提现功能本质上是将用户信用资产转化为可支配现金流的桥梁,但这种转化存在时间衰减效应。根据平台披露的运营数据,凌晨2-4点的提现请求平均处理时延较其他时段延长1.8倍,这与用户行为模式和系统负载曲线密切相关。同时,平台通过动态调整提现限额策略,将单日提现总额控制在总授信额度的75%以内,这种弹性机制既保障了资金流动性,又规避了过度透支的风险。
风险控制体系的精密性决定了秒提现功能的实际效果。平台采用的多维风控模型包含12个核心指标,其中资金周转率、逾期率、用户活跃度等参数实时影响提现权限。当系统检测到异常资金流动时,会自动触发三级预警机制,包括临时冻结提现权限、增加二次验证环节等应对措施。这种动态调节机制使得秒提现功能在保障用户体验的同时,有效防范了潜在的信用风险。
用户在使用过程中需关注几个关键变量。首先是授信额度的波动规律,平台根据用户消费行为动态调整额度,这直接影响提现上限。其次是提现时间的分布特征,非工作时段的提现请求可能遭遇延迟。最后是手续费结构的隐性成本,部分提现操作可能涉及技术服务费或资金管理费。这些变量共同构成了秒提现功能的实际应用场景,需要用户根据自身需求进行策略性选择。
相关文章
分付额度秒到法,玩转信用资产
分付功能的额度释放效率与用户信用画像存在强相关性,核心在于构建多维度的信用资产矩阵。支付宝系统通过消费频次、账单稳定性、还款记录等参数建立动态评估模型,高频次的消费行为能显著提升账户活跃度。例如在固定...
得物提现到账时间及取消操作指南
得物平台的提现到账周期与交易模式紧密关联,其核心逻辑源于资金清算与风控机制的双重约束。当用户发起提现操作时,系统会先进行身份验证与交易流水核对,确保账户状态正常且无异常交易记录。这一阶段的处理时间通常...
分期乐平台注册地真相解析
分期乐平台的注册地,远非一个简单的地理位置答案,而是体现其运营战略、合规风险和战略布局的关键因素。公众普遍关注的焦点在于“安全性”,因此,注册地本身往往被解读为对平台可靠度的直接影响。然而,要理解分期...
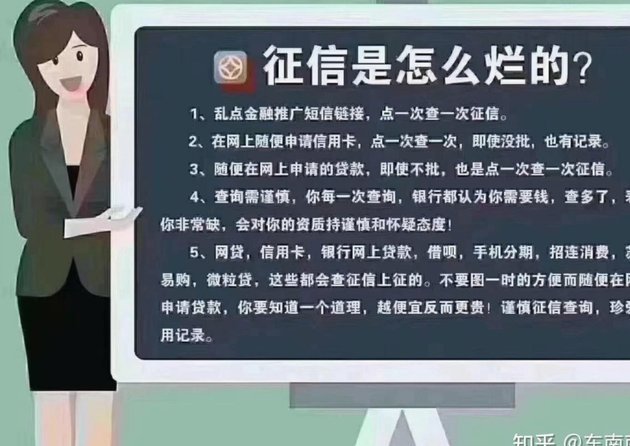
白条取现会查征信吗?一次查一次?
近年来,随着金融科技的发展,白条作为一种便捷的消费金融服务日益受到人们的青睐。关于“白条取现一次查一次征信吗”的疑问,实际上涉及到了个人信用信息管理机制以及金融产品的运营逻辑。 首先,从技术角度分析...
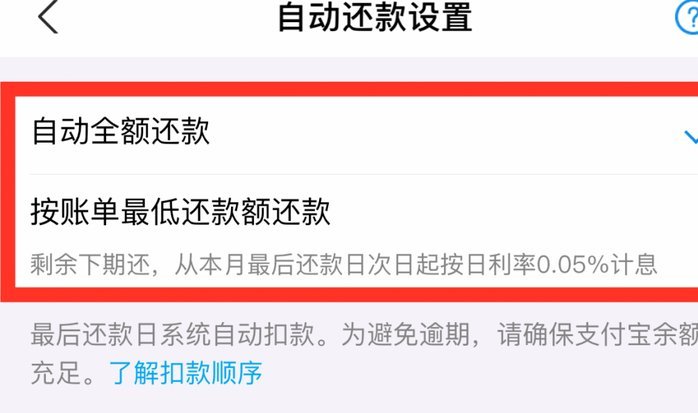
花呗分期套现的风险与隐患
花呗分期套现平台的兴起,是近年来互联网金融领域的一个显著现象。这类平台通过各种方式帮助用户将花呗账单转化为现金,并提供所谓的“现金还款”服务,以此满足部分用户的短期资金周转需求。然而,在这个看似便捷的...
羊小咩app彻底删除账户步骤
羊小咩app的注销流程涉及多层权限验证与数据清除机制,其核心逻辑在于平衡用户自主权与平台风控需求。用户需通过应用内设置进入账户管理模块,选择注销选项后需完成身份核验,包括绑定手机号、邮箱或第三方账号的...