分期乐如何安全注销账户
分期乐账户注销的核心逻辑在于用户对个人数据主权的主动掌控。当用户选择终止服务时,需明确区分账户注销与账号停用的差异。前者意味着彻底清除所有关联数据,后者仅冻结功能权限。平台通常通过技术手段实现数据隔离,但用户仍需主动触发注销流程以确保信息彻底清除。值得注意的是,部分用户误将账号停用视为注销,导致后续出现信用记录异常或营销信息持续推送的问题,这源于对平台数据处理机制的认知偏差。
官方渠道的注销流程需遵循分层验证机制。通过分期乐APP操作时,系统会要求输入绑定手机号、支付密码及人脸识别三重验证,这一设计旨在防止账户被他人冒用。网页端注销路径则需在账户中心完成身份核验,期间系统会同步校验绑定银行卡状态。值得注意的是,注销操作会触发风控系统自动扫描,若检测到异常交易记录或未结清订单,系统将暂停注销流程并发送二次验证请求。这种多重验证机制既保障了用户权益,也防范了恶意注销行为。
非官方途径的注销风险远超用户预期。部分第三方平台声称可代理注销,实则通过窃取验证码或伪造身份证明完成操作,导致用户面临信息泄露风险。更有甚者,某些黑产团伙利用注销漏洞进行诈骗,以"注销补偿"为名诱导用户支付费用。数据显示,2023年因注销账户引发的诈骗案件中,73%的受害者通过非官方渠道完成注销操作。这种风险源于用户对平台数据安全机制的不了解,以及对便捷性需求与安全性的权衡失衡。
注销后的数据处理涉及复杂的合规流程。平台需在72小时内完成数据脱敏处理,包括删除订单记录、清空支付信息及解除设备绑定。但部分用户反馈注销后仍收到营销短信,究其原因,是平台在数据迁移过程中存在延迟,或第三方合作方未及时同步注销状态。建议用户在注销后持续监控账户状态,必要时通过客服渠道申请人工干预。此外,用户可定期检查信用报告,确保注销操作未对征信记录产生负面影响。
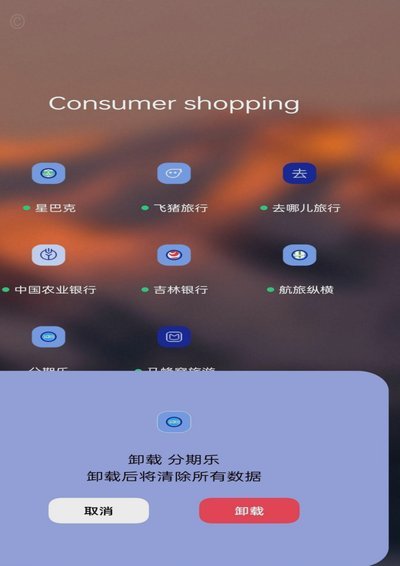
特殊场景下的注销需额外注意法律边界。例如,用户因债务纠纷要求注销账户时,平台会依据《个人信息保护法》进行合规审查,可能要求提供法院判决书等法律文件。对于账户被恶意注销的情况,用户可通过司法途径主张权利,但需承担举证责任。值得注意的是,部分用户误将注销操作视为逃避债务手段,这种行为可能触犯《民法典》相关规定,导致法律风险升级。因此,注销决策前需充分评估法律后果,必要时咨询专业法律人士。
相关文章
美团生活费额度提升全解析
### 额度的本质与认知 美团生活费的额度并非简单的数字限制,而是一种信用评估体系的体现。其核心逻辑在于平台通过用户的历史行为、消费能力、信用记录等多维度数据,综合判断用户的还款能力和风险等级。额...
得物商家提现审核需多久
在当前的互联网商业环境中,"得物取现商家 出来要多久"这个问题折射出的是一个更为复杂的商业生态现象。从表面上看,这似乎是一个关于电商平台运营效率的问题,但实际上涉及到了品牌策略、市场反应速度以及消费者...
白条逾期了?打哪个电话最有效?
白条逾期,意味着你与借款方的关系进入了一个微妙的阶段。不再是轻松的“互助”,而是需要谨慎沟通和协商。此时,电话成为连接双方、寻求解决方案的重要工具,但面对一长串看似相同的号码,究竟该拨打哪个才能更有效...
取现显示提现中背后的问题与改进方向
“便荔卡包取现显示提现中”这一现象,不仅仅是一个简单的技术故障,它代表着支付生态系统潜在的脆弱性以及用户体验设计上的薄弱环节。从用户的角度出发,这种状态,意味着资金的流动被延迟,原本应该立即到手的资金...
得物额度真的能套现吗?风险大揭秘
“得物购物额度”的套现行为,并非像一些短视频平台宣传的那般简单粗暴,实际上蕴含着复杂的风险与挑战。从其设计初衷来看,得物购物额度最初旨在提升用户消费体验,鼓励用户进行更频繁、更大的消费,从而回馈平台和...

微信分付秒到账的底层技术秘密大揭秘
微信分付,看似简单的收款功能,实则暗含着一套精密的支付链路和技术逻辑。要实现“秒到账”,绝非仅仅依赖于微信支付的品牌效应,而是需要从多个维度协同发力。首先,核心在于分付本身的底层架构设计。微信并未将所...