个人借款如何合法打借条
个人借贷关系的法律效力建立在书面凭证基础上,借条作为核心证据需具备法定要件。金额表述应精确到具体数字而非模糊表述,例如"五万元整"优于"五万左右"。还款期限需明确起止时间点,避免"尽快归还"等弹性表述引发争议。利息约定需符合民间借贷利率上限规定,超出法定利率部分可能被法院认定为无效条款。借款人信息应包含完整身份证号码,出借人信息建议注明联系方式,确保主体身份可追溯性。
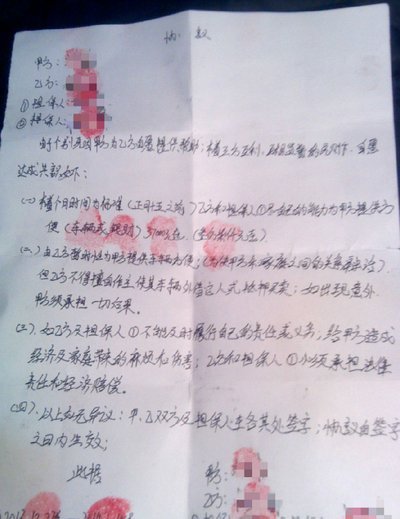
电子借条的法律效力已获司法确认,但需满足特定形式要件。通过微信、短信等载体形成的借贷合意,需通过聊天记录完整性、发送时间戳等技术手段证明真实性。建议使用具备电子签名功能的平台,确保数据不可篡改。纸质借条应采用打印方式制作,避免手写涂改痕迹,必要时可进行公证程序增强证据效力。司法实践中,借条与转账记录、聊天记录形成证据链时,可有效提升债权主张的成功率。
风险防范需贯穿借贷全流程,借款前应核实对方征信状况,避免陷入"套路贷"陷阱。约定违约金时应控制在年利率24%以内,超出部分可能被认定为无效条款。抵押担保需办理不动产登记,动产质押应明确交付方式。若涉及第三方担保,需书面约定担保范围及期限,避免口头承诺失效。出借人保留借款交付凭证至关重要,银行转账记录、现金交付监控录像等均可作为补充证据。
争议解决机制应提前约定,建议在借条中明确管辖法院,避免诉讼成本增加。若借款人失联,可通过公证处办理债权文书公证,增强执行效力。司法解释规定,出借人未尽合理审查义务可能导致债权主张受限,因此需留存借款人收入证明、担保人资质等辅助材料。电子证据保全可通过区块链存证平台实现,确保数据真实性可验证。法律实务中,借条的严谨性直接决定债权实现的可能性,形式瑕疵可能引发证据效力丧失。
相关文章
白条额度如何助力商家资金流转
白条额度的流动性重构了商家的资金链逻辑。传统支付场景中,商家获取资金的路径依赖银行授信或第三方支付通道,而白条额度的引入将信用资产转化为可拆分的现金流。这种转化并非简单的资金转移,而是通过算法模型将用...
微信分付提现:如何安全操作?
微信分付,本质上是一种复杂的信用风险管理机制,而非单纯的“套钱”行为。它在社交网络中迅速流行,核心驱动力在于“信任”和“便捷”,但同时也滋生了潜在的风险。最初,微信分付的优势在于无需银行卡,方便快捷地...
从交易到文化:得物如何构建潮流生活新生态?
得物平台自创立以来,就以独特的定位和创新的商业模式在众多电商平台中脱颖而出。它不仅仅是一个简单的购物平台,更是一个集合了潮流资讯、商品购买和社区交流的综合性平台。得物通过聚焦于潮流文化,吸引了大量的年...
分期乐借贷平台合法吗
分期乐借钱平台是否正规,是一个在网络借贷领域长期存在且值得深思的问题。简单地给出“是”或“否”的答案,并不能全面反映现实情况。要评估其合法性,需要从多个维度进行考量,包括其注册资质、运营模式、风险控制...
花呗兑现到账多久?商家必知的资金到账时间全攻略
### 花呗兑现商家到账时间解析:影响与优化策略 在数字经济蓬勃发展的今天,花呗作为支付宝推出的一项信用支付产品,已成为众多消费者和商家不可或缺的金融工具。然而,关于“花呗兑现商家,多久能到账”的问...
白条还款会影响征信吗
白条取现的还款行为是否纳入征信体系,本质上取决于其数据对接机制。根据公开信息,白条作为蚂蚁集团旗下的消费金融产品,其核心数据并未接入央行征信系统。但需注意,部分第三方征信机构可能与白条存在数据交互。例...