微信分付取现遇阻商家怎么办?
微信分付作为微信生态内嵌的信用支付工具,其取现功能的设计逻辑始终围绕资金安全与风险控制展开。当商家用户遭遇取现失败时,核心矛盾往往源于系统对资金流向的严格审查。微信支付体系通过多维度风控模型评估交易风险,若商家账户存在异常交易记录、历史纠纷或未完成实名认证,系统可能直接拦截取现请求。这种设计本质是技术手段对金融合规的具象化表达,但对商家而言,这种自动化拦截机制容易造成操作断层,尤其在紧急资金周转场景中形成显著痛点。
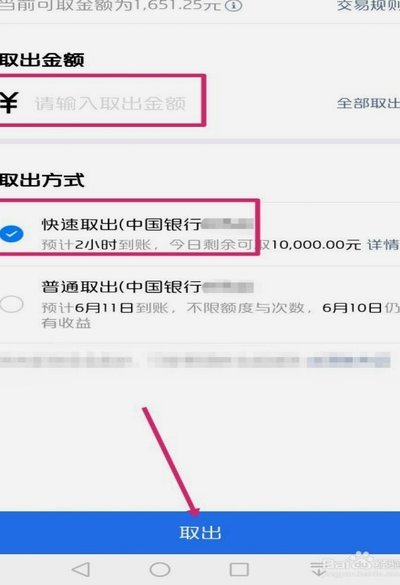
从支付生态的合规性维度观察,微信分付取现功能的限制与商家资质深度绑定。平台对入驻商户实施的分级管理制度,决定了不同类目商家的取现权限差异。例如餐饮类目可能因高频交易特性被设置更低的单日取现额度,而电商类目则需通过税务合规审查后才开放完整功能。这种差异化的风控策略,本质上是支付平台在平衡用户体验与金融监管要求之间的技术妥协,但对部分中小商家而言,这种门槛可能成为业务发展的隐性阻力。
技术实现层面,微信分付取现功能的底层架构依赖于实时风控引擎与资金池管理系统的协同运作。当商家发起取现申请时,系统会同步调取商户的经营数据、信用评分及历史交易行为,通过机器学习模型进行风险评估。若某笔取现请求触发了"高频小额提现""跨区域交易异常"等预警规则,系统将自动冻结资金并生成风险提示。这种技术机制虽能有效降低资金盗用风险,但其算法逻辑的不透明性,常导致商家难以准确判断取现失败的具体原因。
在用户操作层面,商家对微信分付功能的认知偏差可能加剧取现困境。部分商家误将分付取现视为传统银行账户的即取即用功能,忽视了该服务与微信支付账户的绑定特性。实际上,分付取现资金需经过平台的二次清算流程,存在1-3个工作日的资金到账延迟。这种服务设计与传统支付方式的差异,若未在商家培训中明确说明,极易引发操作失误或预期管理失衡,最终导致取现功能的使用率与实际需求严重错位。
相关文章
白条额度如何助力商家资金流转
白条额度的流动性重构了商家的资金链逻辑。传统支付场景中,商家获取资金的路径依赖银行授信或第三方支付通道,而白条额度的引入将信用资产转化为可拆分的现金流。这种转化并非简单的资金转移,而是通过算法模型将用...
花呗分期套现的风险与隐患
花呗分期套现平台的兴起,是近年来互联网金融领域的一个显著现象。这类平台通过各种方式帮助用户将花呗账单转化为现金,并提供所谓的“现金还款”服务,以此满足部分用户的短期资金周转需求。然而,在这个看似便捷的...
分期乐关闭借款功能指南
随着金融科技的发展,诸如分期乐这类的借贷平台为消费者提供了便捷的资金周转方式。然而,在享受其带来的便利之余,一些用户可能会因为财务规划的原因而 首先,登录您的分期乐账户后,需要找到“我的”或“设置”...
便荔卡包套现是真的吗?解析其背后的违规风险与法律隐患
近年来,随着数字支付的普及和发展,各种创新性的金融服务层出不穷。其中,“便荔卡包”作为一种新兴的服务模式吸引了大量用户的眼球。这种服务的核心是通过绑定银行账户或信用卡,在特定的应用程序内完成交易和支付...
羊小咩app彻底删除账户步骤
羊小咩app的注销流程涉及多层权限验证与数据清除机制,其核心逻辑在于平衡用户自主权与平台风控需求。用户需通过应用内设置进入账户管理模块,选择注销选项后需完成身份核验,包括绑定手机号、邮箱或第三方账号的...
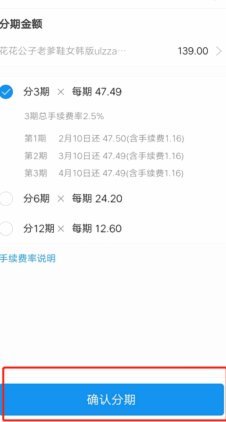
花呗提现为什么扣费?
近来,越来越多的用户对于使用花呗这一便捷的支付工具感到疑惑——为何将花呗中的资金转出时需要缴纳手续费?这实际上涉及到金融产品的运营机制和商家的利益平衡。首先,我们需要理解的是,花呗本质上是一种信用消费...