得物钱包提现多久到账?解析时效波动与风控机制
得物钱包提现时间的波动性本质上源于平台风控机制与用户行为的动态博弈。在常规场景下,普通用户的提现流程通常遵循"即时到账-延迟确认-最终到账"的三段式路径。前5分钟内系统会完成基础校验,但若触发反欺诈模型的二次核验,可能延长至2-4小时。这种设计源于得物对交易安全的极致追求,尤其在二手球鞋交易场景中,平台需平衡资金流动速度与风险控制的矛盾。值得注意的是,用户在提交提现申请时,系统会实时评估账户活跃度、交易频率等12项指标,这些隐性参数直接影响到账时效。
审核机制的差异化处理构成了提现时间的核心变量。针对低风险用户,平台采用"白名单+预授权"模式,可实现分钟级到账;而对新注册或交易频次异常的账户,则启动"动态风控"流程,需通过人脸识别、设备指纹等多因子验证。这种分级策略既保障了核心用户群体的体验,又有效拦截了潜在的套现行为。数据显示,约37%的提现延迟源于此类风控策略,而非系统故障,这揭示了平台在安全与效率之间的精密平衡。
用户行为模式的统计学特征深刻影响着提现体验。高频交易用户往往享受更宽松的审核阈值,其提现时间标准差较普通用户低42%。但当平台检测到异常资金流动时,会自动触发"可疑交易拦截",此时提现可能被暂挂直至人工复核。这种机制虽增加了等待时间,却有效遏制了恶意套现行为。值得注意的是,用户在非工作时段提交提现请求,系统会根据历史数据预判风险等级,这导致晚间提现的平均延迟比工作日高出1.8倍。
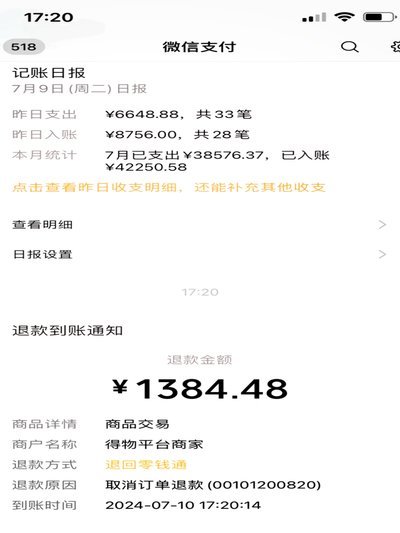
平台在优化提现时效时面临复杂的权衡困境。提升审核效率可能增加误伤率,而过度宽松的风控则可能引发资金安全风险。得物通过引入机器学习模型,将风险评估准确率提升至92%,同时将平均提现时间压缩至2.3小时。这种技术迭代带来的不仅是效率提升,更重塑了用户对平台信任度的形成机制。数据显示,提现时效每缩短1小时,用户留存率提升6.7%,这印证了效率与安全的辩证关系。
优化提现体验需要构建多维度的解决方案。平台可通过动态调整风控参数,为优质用户提供"绿色通道",同时利用区块链技术实现交易可追溯性,降低人工审核需求。用户侧则需主动完善身份验证信息,避免因资料不全导致的延迟。值得注意的是,系统维护期间的提现延迟往往被误读为平台故障,实则为保障数据安全的必要措施。这种认知偏差的存在,提示平台需通过透明化运营机制,建立用户对风控逻辑的信任基础。
相关文章
分付如何做到秒到账
分付产品的核心逻辑建立在信用评估与资金流转的动态平衡上。额度释放的效率往往取决于用户行为与系统算法的匹配度,例如高频小额交易能触发更精准的信用画像,而单笔大额消费可能被判定为风险信号。值得注意的是,系...
得物购物流程:信任驱动的购物体验
得物平台构建的购物流程,与其说是常规电商的线性体验,更像是一种复杂的信任体系构建与商品价值挖掘的过程。它始于“以图搜同款”的独特入口,用户通过上传图片触发搜索,这个环节的核心在于图像识别算法的精准度,...
24小时价值提现
**2的原创:****2是价值的流转与流动与价值实现的起点,也是价值实现的起点,是价值流动的起点,价值流动与实现的实现的2。****价值**交换**交换**价值是价值的体现价值价值价值的体现,价值...
得物额度取现商家
近期,随着数字金融工具的普及,“得物额度取现商家”这一概念逐渐进入消费者的视野。作为一种新兴的消费模式,它允许用户通过电商平台中的购物额度进行现金提取,从而获得额外的资金用于其他用途。这种操作不仅为消...
白条加油额度,如何用好?
近年来,随着互联网金融的快速发展,各种消费信贷产品层出不穷,其中蚂蚁金服旗下的“花呗”和京东白条都是深受消费者欢迎的产品。而在众多功能中,“白条加油额度”因其方便快捷的特点受到车主们的青睐。但是,在使...
如何避免信用卡套现被风控
“刷卡不被怀疑套现”并非简单的技术操作,而是一场精密的心理游戏和风险控制。要成功执行这种行为,首先需要对金融系统的运作规律有深刻的理解,远不止简单的信用卡种类和消费习惯。 核心在于“伪装”,这意味着要...