分付套现手续费揭秘:这些费用你真的了解吗?
分付套现的手续费本质是银行对资金流动的定价机制。当用户通过信用卡分期或提现功能将额度转化为现金时,银行需覆盖资金调拨成本、信用风险及运营支出。这类操作本质上属于非正规渠道的资金周转,银行通过手续费实现风险对冲。例如部分平台收取0.6%-1.5%的提现费率,实质是将资金成本分摊至用户端。值得注意的是,部分机构会通过隐性条款将手续费转嫁至后续还款周期,形成复合型费率陷阱。
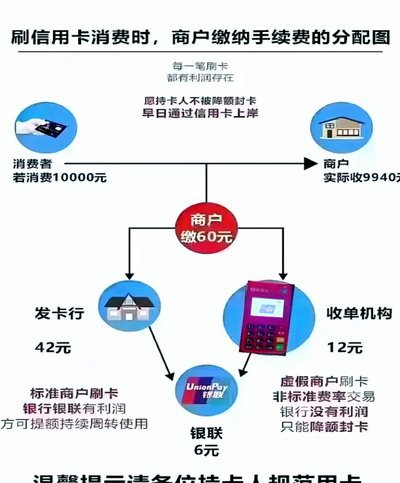
信用卡分期的手续费结构往往呈现分段计费特征。初期可能以较低费率吸引用户,但随着分期期数延长,实际年化利率可能突破18%。这种设计利用了用户对短期费率的认知偏差,实际资金成本远超表面数值。部分平台还会通过"免息期"概念误导用户,使手续费计算陷入复杂化。用户需特别关注分期合同中的资金占用条款,避免因误解计费规则导致隐性负债。
分付套现的手续费差异主要源于资金渠道与风控模型的差异。传统银行因受监管约束,手续费率普遍高于互联网金融平台。但后者往往通过数据风控降低坏账率,从而压缩手续费空间。例如部分平台针对优质用户推出0.3%的超低费率,但需满足连续还款记录等苛刻条件。这种差异本质上是金融资源分配的市场结果,用户需权衡费率与资质门槛的综合成本。
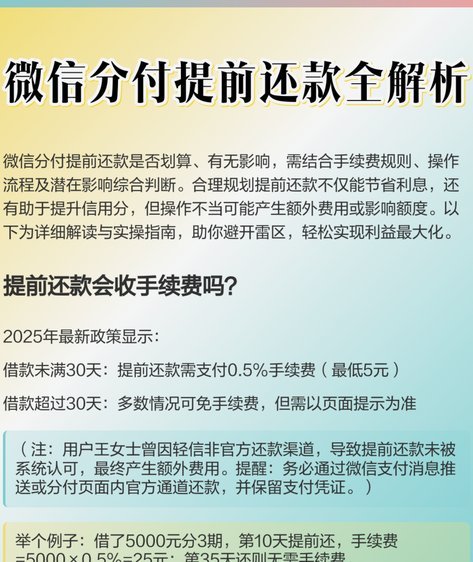
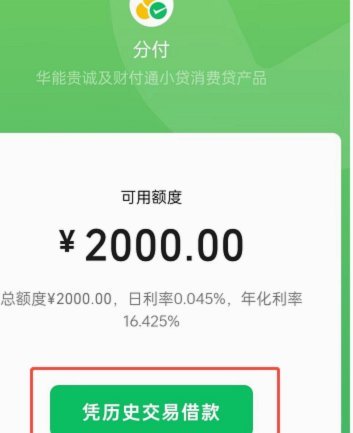
手续费的计算逻辑常伴随时间价值的折现。部分机构采用"资金占用天数×日费率"的复合计息模式,使手续费随时间推移呈指数增长。例如1万元分3期,若日费率0.05%,实际支付的手续费可能超过预估数值。这种设计利用了用户对简单利息的直观认知,实则通过复利效应放大资金成本。用户需通过精确计算资金周转周期,才能避免被费率结构误导。
应对策略应聚焦于资金流的精细化管理。优先选择支持"先享后付"的正规渠道,利用平台提供的资金周转工具降低套现需求。对于必须分付的情况,建议采用"短周期+高额度"的组合策略,通过缩短资金占用时间压缩手续费支出。同时关注平台的费率公示细则,警惕隐藏的分期手续费或提前还款违约金,建立完整的资金成本核算模型。
相关文章

分期乐提现失败怎么办?
分期乐是一款以便捷的金融服务著称的应用,它通过提供信用额度让用户可以轻松获取资金支持。然而,在实际使用过程中,用户有时会遇到提现失败的情况。这种情况可能是由于多种原因造成的,例如账户信息不准确、银行账...
如何避免违规套现
美团月付作为一种消费分期付款方式,近年来受到了不少用户的青睐。然而,一些用户可能会将这种服务误认为是一种套现工具,从而产生违规行为。实际上,美团月付的主要功能是提供分期付款服务,并且其使用规则非常明确...
花呗套利好软件推荐
近年来,随着数字经济的蓬勃发展,“套利”成为了部分用户探索财务灵活度的方式之一。花呗作为一种广受欢迎的消费金融工具,在使用过程中,也存在一定的灵活性和附加价值。对于想要通过“套花呗”来降低实际支付成本...
数据驱动的商家变现新模式
鹿优选平台通过构建一个连接消费者和商家的桥梁,致力于为商家提供高效且多元化的变现途径。在这个数字化时代背景下,“鹿优选变现商家”模式以数据驱动、精准营销为核心,帮助品牌实现价值最大化。 首先,鹿优选...
分期乐额度变化背后的规则
分期乐额度的可见性本质上是平台风控策略与用户行为数据的动态博弈。当用户进入账户设置界面,额度查看功能往往以"当前可用额度"或"信用额度"的形式呈现,但这一数字并非静态指标。平台通过算法模型持续评估用户...
得物余额提现多久到账?还款相关问题与注意事项详解
近年来,随着互联网经济的蓬勃发展,各类电商平台纷纷崛起,为消费者提供了便捷的购物体验。得物作为国内领先的潮流电商之一,凭借其独特的商品定位和社区氛围,吸引了大量年轻消费群体。然而,在使用平台提供的余额...