微信分付"套现"出来,还款该怎么操作?
微信分付,一种便捷的消费信贷方式,其“套出来”的操作通常指用户将分付的额度提现至银行卡或其他支付账户。然而,这种操作并不意味着债务的消失,反而会改变还款方式,带来一定风险。如果已经采取了“套出来”的操作,还款路径与直接使用分付消费后的还款有所区别。首要理解的是,分付本质上是一种循环信用,提现后,分付账单仍然会按期生成,并计入利息。因此,还款并非简单地向“套出来”的提现账户存款,而是需要根据账单指示,通过微信支付、银行卡自动还款或其他指定方式,偿还分付账单本金和利息。忽略这一点,容易导致逾期,影响个人信用。
“套出来”后的还款,关键在于明确还款来源。最常见的错误在于用户误以为提现资金可以直接抵消分付账单,事实上,分付账单与提现操作是独立的。还款资金必须来源于除分付额度之外的其他资金来源,比如储蓄账户、工资收入等。用户可以手动在微信支付中选择分付账单进行还款,也可以设置自动还款功能,将银行卡绑定到分付账户,每月自动扣款。自动还款虽然方便,但也需要注意银行卡余额是否充足,避免因余额不足导致还款失败。此外,应密切关注分付账单的还款日,尽早还款可以避免利息累积,降低还款压力。如果资金周转困难,可以考虑申请分期还款,但要注意分期手续费的计算方式,综合评估后再做决定。
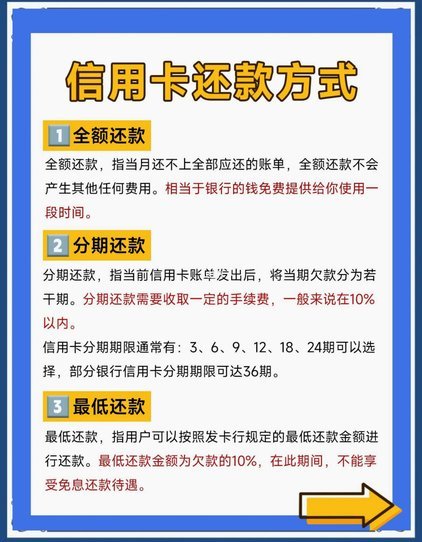
深入理解分付的还款机制,有助于避免陷入债务陷阱。分付的还款方式通常分为最低还款额、全额还款和分期还款。最低还款额虽然可以缓解短期资金压力,但会产生较高的利息支出,长期来看,会增加还款负担。全额还款是最理想的选择,可以避免利息支出,维护良好的信用记录。分期还款则适合资金周转困难的用户,但需要注意分期手续费的计算方式,以及分期期限的选择。无论选择哪种还款方式,都需要明确还款金额、还款日期和还款渠道,避免逾期或错误还款。同时,应警惕各种诱导消费的营销活动,避免过度消费,超出自身还款能力。
除了常规的还款方式,用户还可以关注微信支付提供的还款优惠活动。微信支付经常会推出一些还款优惠活动,比如还款立减、随机立减等,可以帮助用户降低还款成本。然而,在参与这些活动时,需要仔细阅读活动规则,了解活动的适用范围、参与条件和优惠力度,避免被虚假宣传所误导。此外,用户还可以通过微信支付的账单明细功能,清晰了解自己的分付账单情况,包括账单金额、还款日期、利息支出等,方便进行资金规划和管理。定期查看账单明细,有助于及时发现并解决潜在的还款问题。
分付“套出来”后的还款,本质上是对循环信用的管理。它要求用户具备较强的财务规划能力和风险意识。避免频繁“套出来”,降低对分付的依赖,是避免债务风险的有效途径。如果已经采取了“套出来”的操作,则必须制定详细的还款计划,确保按时足额还款。除了关注还款金额和还款日期,还需要关注分付的利息计算方式、逾期费用以及可能的信用风险。通过合理的财务规划和风险管理,才能真正实现分付的便捷消费,避免陷入债务困境,维护良好的个人信用记录。
相关文章
微信分付取现提速安全双保障
微信分付的取现功能近期在技术架构层面进行了深度优化,核心突破体现在资金流转路径的重构。通过引入分布式账本技术,系统将用户提现请求拆解为多个并行处理单元,使单笔提现的平均耗时从原有2.3秒压缩至1.1秒...
拿去花额度如何转化为信用价值
“拿去花的额度怎样能够套出来钱”这看似反直觉的问题,实际上揭示了金融产品核心价值的潜在运作方式。传统观念认为,信用卡、贷款等产品的额度仅仅是支付能力的一种象征,但仔细观察,你会发现这个额度并非单纯的“...
维信卡卡贷恒信分期正规性全解析
面对“维信卡卡贷”与“恒信分期”这类名称交织出现的金融产品,用户首先面临的不是信用评估,而是身份辨识的迷雾。这种品牌名称的重叠与模糊,往往是助贷机构或小贷公司在市场推广中常见的策略,旨在利用认知模糊度...
花呗“得钱”:玩转信用消费的妙用
花呗“得钱”机制,实际上是一种灵活的信用消费工具,其价值远不止于简单的资金流动。核心在于“小额分期”的概念,花呗的“得钱”并非一笔孤立的资金,而是与消费行为紧密相连。平台通过评估用户的信用资质,赋予其...
微信分付的现金套现法则:快速致命?
微信分付作为一种便捷的支付工具,其设计初衷是为用户提供小额分期付款和快速借款服务。然而,在实际应用中,一些用户发现了通过特定操作将分付额度转化为现金的方法,并且 在探讨微信分付的套现方式之前,有必...
携程额度如何转换为现金?
在现代消费金融领域,“携程拿去花额度套现”这一话题逐渐成为用户关注的焦点。作为一家以旅行服务为核心的平台,携程近年来不断拓展其金融服务版图,推出了多种信用支付产品。这些产品不仅为用户提供了一定的消费便...