微信分付如何找到及背后的设计逻辑
微信分付的“隐藏”与战略意义,远超于一个简单的入口查找问题。它并非像微信支付那样高调铺陈,而是深嵌于微信生态的特定场景之中,这种设计并非偶然。早期分付主要面向的是商户,提供一种更灵活的收款和结算方案,允许商户将收款资金直接分散到不同的账户,规避了单一账户风险和资金集中带来的管理问题。它最初的呈现形式,往往隐藏在商户的收款设置、账单详情或是结算页面中,需要有明确需求的商户主动去探索。这种“隐形”策略,某种程度上避免了与传统支付方式的过度直接竞争,更侧重于为特定商业模式赋能,例如SaaS服务商、电商平台、以及拥有多层分销体系的企业。理解这一设计逻辑,才能真正理解微信分付并非要取代微信支付,而是作为其功能补充和场景延伸。
寻找微信分付入口的关键在于识别目标账户类型和交易场景。对于普通用户而言,直接使用分付的场景较少,更多的是间接受益于通过分付收款的商户。例如,在一些电商平台或在线课程上,完成支付后,平台的资金会通过分付自动分配给不同的供货商或讲师。用户无需感知分付的存在,但实际交易过程就依赖于它的运作。而对于商户而言,则需要在微信商户平台(mp.weixin.qq.com)的“财务管理”或“结算”选项中寻找相关设置。具体路径可能因微信后台的迭代而略有调整,但核心思路是不变的:关注资金拆分、多账户收款、以及与分销体系相关的设置选项。微信的界面设计倾向于将复杂功能嵌套在多层菜单中,需要耐心探索和尝试。
分付功能的价值,在于其强大的财务管理能力和精细化的资金流控制。它不仅仅是简单的资金分发,更提供了交易对账、结算周期设定、以及风险控制等功能。例如,对于一个拥有大量分销商的电商平台,可以通过分付设置不同的分佣比例和结算周期,自动将销售额按照预设规则分配给各级分销商。这大大降低了人工对账和结算的成本,提高了效率和准确性。同时,分付还能帮助商户有效管理资金风险,避免因单一账户被冻结或涉及纠纷而影响正常经营。这种精细化的管理能力,是传统的支付方式难以提供的,也正是分付能够在特定领域脱颖而出的关键。
然而,微信分付并非完美无缺。由于其定位相对特殊,信息披露和用户教育的不足,导致部分用户对分付的认知度不高,甚至存在对资金安全的疑虑。尤其是在一些不良商户利用分付进行非法集资或传销活动后,这些负面信息进一步加剧了用户的担忧。因此,微信官方需要进一步加强对分付平台的监管,完善风险控制机制,并加强对用户的宣传和教育,提高其对分付的认知度和信任度。同时,也需要鼓励正规商户积极采用分付,树立良好的行业口碑,从而引导用户正确认识和使用这一功能。
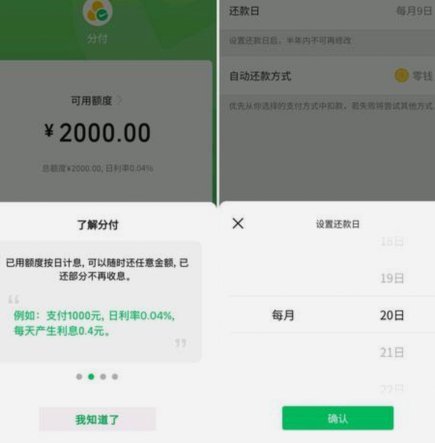
微信支付、零钱、分付,这三者构成了一个精巧的支付生态。微信支付侧重于日常消费支付,零钱提供便捷的零散资金管理,而分付则专注于商户的精细化财务管理。它们并非互相替代的关系,而是相互补充、协同发展的。随着移动支付的不断发展和商业模式的日益复杂,分付的作用将越来越重要。未来,我们可以预见,微信可能会进一步开放分付的功能,将其与更多应用场景相结合,例如供应链金融、跨境支付等,从而打造一个更加完善和强大的支付生态系统。而理解分付的定位与价值,也正是理解微信支付战略的重要一环。
相关文章
分期乐额度冻结:原因及应对
分期乐额度冻结并非偶然现象,而是在特定风险管控逻辑下产生的必然结果。不同于传统的银行信用卡,分期乐是依赖于电商平台导流,并且以消费分期为核心业务的金融服务。其风控体系,在一定程度上,更加依赖于平台方的...
2021年花呗套现全解析
2021年,花呗“套现”机制的出现,在金融科技领域引发了广泛的讨论和争议。并非传统意义上的“借款”,而是通过“消费分期”的方式,将用户的消费金额提前还款,然后将这笔资金用于其他用途。理解“套现”的本质...
花呗套现三种策略解析
花呗套现的核心逻辑在于利用支付工具的信用额度实现资金流转,但需警惕平台风控系统的动态监测。第一种方法聚焦于第三方支付平台的隐性通道,通过与具备资质的聚合支付服务商合作,将花呗额度转化为可提现的银行账户...
白条额度商家如何操作?
白条额度的生成逻辑本质上是基于用户消费行为的信用评估体系,商家若想通过白条获取资金,需理解其额度分配机制。平台通过大数据分析用户账单频率、分期能力、还款记录等维度,动态调整白条额度。对于商家而言,需在...
携程网如何安全解绑银行卡
在数字金融生态日益复杂的今天,保留过多支付工具反而增加了潜在风险敞口。携程网作为高频出行服务平台,其钱包模块承载了大量用户支付授权信息。清理不再使用的绑定卡片,不仅是维护账户整洁的动作,更是切断不必要...

微信分付的现金套现法则:快速致命?
微信分付作为一种便捷的支付工具,其设计初衷是为用户提供小额分期付款和快速借款服务。然而,在实际应用中,一些用户发现了通过特定操作将分付额度转化为现金的方法,并且 在探讨微信分付的套现方式之前,有必...