花呗套现手续费:风险与定价逻辑
花呗提现,本质上是信用支付向现金流的转换,而“套出来”的行为则绕过了原本的消费场景,直接将信用额度变现。由此产生的“手续费”并非传统意义上的服务费,而更接近于一种风险溢价。蚂蚁集团通过各种手段(如提现手续费、分期手续费、以及不同提现渠道的差异化定价)来覆盖其承担的信用风险和运营成本。这种风险主要来自两个方面:一是用户违约风险,将信用额度提现后无法按时还款;二是资金拆借的成本。花呗的信用资金通常会流入金融体系,用于投资或贷款,蚂蚁需要为此支付利息。套现行为加剧了这些风险,使得平台不得不提高成本以保障自身利益,并维持整个信用体系的稳定。因此,手续费的设定,并非随意定价,而是综合考量了信用风险、资金成本、以及市场竞争等多重因素的结果。
所谓的“套出来”,常常伴随着各种中间环节,例如通过第三方平台或个人进行交易,以规避花呗的提现限制。这些环节进一步增加了成本,因为每一环都可能从中抽取利润。一些不良商家甚至会以“手续费”的名义进行高额收费,严重损害了消费者的权益。从平台角度看,这些套现行为扰乱了花呗的正常使用秩序,使得原本为鼓励消费而设计的信用工具被滥用。长期来看,这不仅会增加平台的运营风险,还会破坏整个信用体系的健康发展。平台对此的监管策略也在不断升级,包括限制提现额度、提高提现手续费、以及加强对套现行为的监测和打击。这种监管并非针对正常消费行为,而是旨在规范市场秩序,保护用户的合法权益,维护平台的自身利益。
花呗提现手续费的设置,与其说是一种盈利手段,不如说是一种风险控制机制。平台会根据用户的信用等级、提现金额、以及提现频率等因素,动态调整手续费的比例。信用良好的用户通常可以享受较低的手续费,而信用不良的用户则可能面临更高的手续费,甚至被禁止提现。这种差异化定价,旨在激励用户保持良好的信用行为,降低平台的违约风险。此外,平台还会定期评估市场竞争状况,并根据竞争对手的定价策略进行调整。例如,如果其他银行或支付平台推出了更优惠的提现方案,花呗可能会适当降低手续费以保持竞争力。因此,花呗提现手续费并非一成不变的,而是会随着市场环境和用户行为的变化而进行调整。
值得关注的是,花呗套现行为也反映出部分用户对现金流的过度依赖,以及对风险的认知不足。许多用户通过套现来缓解短期资金压力,却忽略了长期累积的费用成本和潜在的信用风险。这种行为不仅增加了个人财务负担,还可能导致信用记录受损,影响未来的金融活动。更深层次的原因在于,部分用户缺乏合理的财务规划和风险管理意识,容易陷入过度消费和负债的恶性循环。因此,花呗平台在加强监管的同时,也应该积极承担起社会责任,加强用户教育,提高用户的金融素养和风险意识。通过引导用户理性消费、合理使用信用工具,才能真正实现花呗的价值,并维护整个金融体系的健康发展。
相关文章
自己如何套取花呗
花呗作为支付宝生态中的信用支付工具,其核心逻辑建立在用户消费行为与信用评估模型的深度绑定上。通过分析系统算法的运行机制可以发现,平台对用户消费频次、金额分布、支付场景等数据存在动态权重分配。例如在信用...
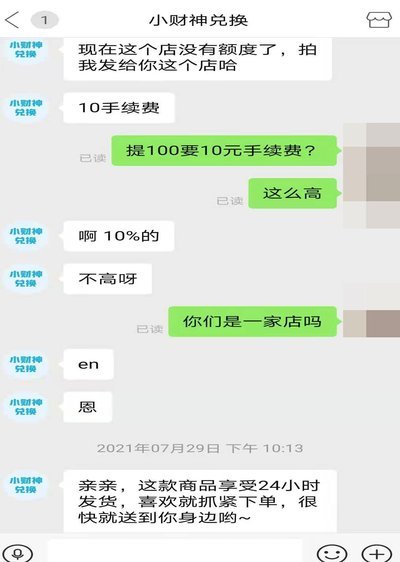
网店套现商家怎么找 提供秒结账户
网店交易中,套现行为一直是商家关注的热点话题。尤其是在电商环境日益复杂的当下,寻找那些能够提供秒结账户服务的套现商家显得尤为迫切。这类商家通常会承诺即时转账、无需审核等便捷条件,以吸引急于回笼资金或是...
白条加油额度,如何用好?
近年来,随着互联网金融的快速发展,各种消费信贷产品层出不穷,其中蚂蚁金服旗下的“花呗”和京东白条都是深受消费者欢迎的产品。而在众多功能中,“白条加油额度”因其方便快捷的特点受到车主们的青睐。但是,在使...
如何避免信用卡套现被风控
“刷卡不被怀疑套现”并非简单的技术操作,而是一场精密的心理游戏和风险控制。要成功执行这种行为,首先需要对金融系统的运作规律有深刻的理解,远不止简单的信用卡种类和消费习惯。 核心在于“伪装”,这意味着要...
网贷频繁套现风险高
近年来,网络借贷平台因其便捷性和灵活性成为了许多人的选择。然而,频繁使用网贷服务不仅可能带来较高的利息成本,也可能埋下潜在的财务风险。对于某些用户来说,他们可能会考虑将从这些平台借来的资金用于套现,试...
便荔卡包套现是真的吗?解析其背后的违规风险与法律隐患
近年来,随着数字支付的普及和发展,各种创新性的金融服务层出不穷。其中,“便荔卡包”作为一种新兴的服务模式吸引了大量用户的眼球。这种服务的核心是通过绑定银行账户或信用卡,在特定的应用程序内完成交易和支付...