微信分付登场:重塑支付与信用生态
微信生态中“分付”功能的出现,标志着移动支付场景从单一交易工具向综合金融服务的演进。这一功能通过将信用评估与支付行为深度绑定,重构了用户资金使用的时空维度。不同于传统信用卡的月结模式,分付以“先享后付”的即时性特征,精准切入消费决策临界点,其算法模型需在毫秒级响应中完成风险评估、额度授信和账单生成的闭环。这种技术架构对后台数据处理能力提出全新挑战,要求支付系统具备动态调整信用参数的弹性,同时确保交易安全与用户体验的平衡。
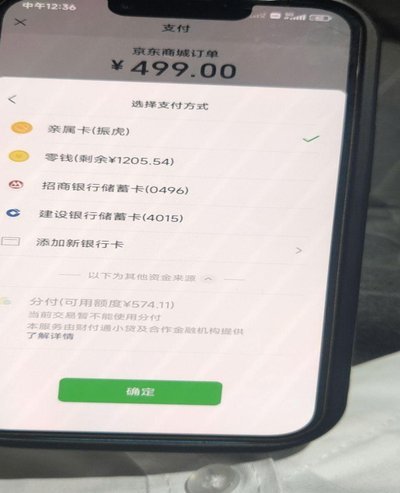
从商业逻辑看,分付的嵌入实质是微信支付在用户生命周期管理上的战略升级。当用户完成支付后,系统会基于消费频次、金额区间、商户类型等维度构建动态画像,这种持续的数据积累为后续的金融产品创新奠定基础。值得注意的是,分付并非简单复制支付宝的花呗模式,其核心差异在于依托微信社交关系链形成的独特信用评估体系,这种基于社交图谱的风控模型,可能在年轻用户群体中形成差异化竞争优势。
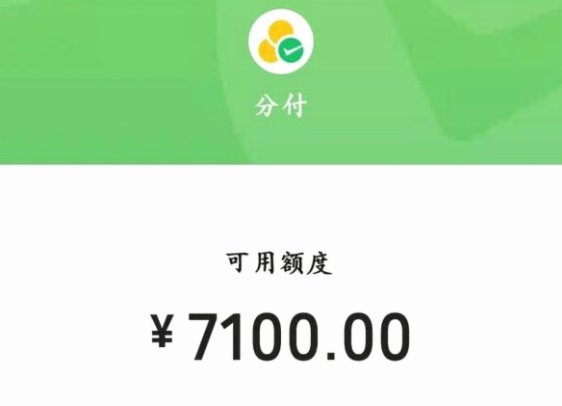
该功能对商家的价值重构体现在支付场景的延展性上。当消费者使用分付完成交易后,商家可获得用户信用等级、支付偏好等增量数据,这些信息经过脱敏处理后,能够反向优化商品推荐算法和库存管理策略。这种双向数据流动正在重塑电商生态中的供需关系,促使商家从单纯的商品提供者转型为用户信用价值的运营者。但这种模式也带来数据合规性和用户隐私保护的新课题。
技术实现层面,分付功能的嵌入需要支付系统与多个子模块进行深度耦合。从前端界面设计到后端风控引擎,每个环节都涉及复杂的工程决策。例如在用户界面,如何在不干扰支付流程的前提下植入分付入口,需要平衡功能可见性与操作简洁性的矛盾。而在风控系统中,实时授信算法必须在毫秒级响应时间内完成多维度数据交叉验证,这对分布式计算架构和数据库性能提出严苛要求。这些技术挑战的突破,将直接决定分付功能的用户体验和商业价值上限。
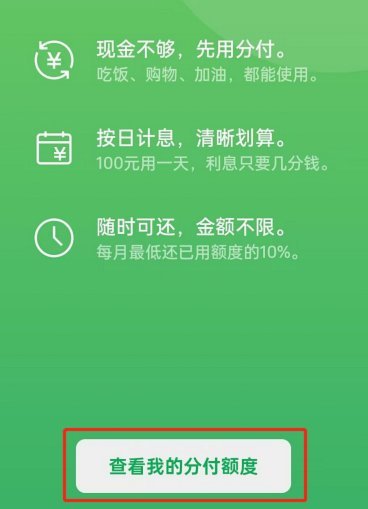
从监管视角观察,分付的普及正在推动支付行业监管框架的迭代升级。这种嵌入式信用服务模糊了支付工具与消费金融产品的边界,要求监管机构建立更精细化的分类监管标准。同时,用户数据的持续采集与使用,也倒逼行业在隐私保护技术上进行创新。可以预见,未来围绕分付功能的合规性探讨,将成为支付领域监管科技发展的重要推动力。
相关文章
携程拿去花提现全攻略
携程“拿去花”作为消费金融产品,其提现机制本质上是资金流转路径的重构。用户通过该产品获得的信用额度,本质上是平台基于用户数据画像提供的临时性资金使用权,而非传统意义上的银行账户余额。提现操作需满足两个...
白条付费额度如何合规获取
近日,有关“白条付费额度怎么套取”的话题引发了广泛关注。实际上,“套取”白条付费额度这一行为本质上是利用金融产品的规则漏洞进行操作,这种做法并不合法且存在较大的风险。 首先,从法律角度分析,任何形式...
羊小咩贷款如何高效提现
羊小咩贷款提现流程的透明化设计,本质上是对传统金融中介环节的重构。平台通过区块链技术实现资金流转的可追溯性,用户可实时查看提现申请状态与资金流向。这种技术赋能下的透明度提升,不仅降低了信息不对称风险,...
分期乐平台注册地真相解析
分期乐平台的注册地,远非一个简单的地理位置答案,而是体现其运营战略、合规风险和战略布局的关键因素。公众普遍关注的焦点在于“安全性”,因此,注册地本身往往被解读为对平台可靠度的直接影响。然而,要理解分期...
得物2888补贴怎么用?能提现吗?
得物2888补贴提现的问题,远比表面上的“能不能”更复杂,核心在于其运作机制和用户行为规范。2888补贴并非单纯的促销活动,而是得物为了活跃用户、提升交易量而设计的一种“互动奖励”机制。它基于用户在平...
白条还款会影响征信吗
白条取现的还款行为是否纳入征信体系,本质上取决于其数据对接机制。根据公开信息,白条作为蚂蚁集团旗下的消费金融产品,其核心数据并未接入央行征信系统。但需注意,部分第三方征信机构可能与白条存在数据交互。例...