如何正确扫描二维码使用分付功能
“分付要扫哪种二维码才能消费”这个问题看似简单,实则涉及到支付技术、平台生态、以及用户习惯等多重因素的复杂交互。核心在于理解不同分付方式背后的底层技术支撑。当下市面上主流的分付方式,如微信支付、支付宝、银联云闪付等,都基于二维码进行支付,但它们采用的二维码类型和对应的技术架构存在差异。简单而言,微信支付与支付宝的核心技术都依赖于其自身的移动应用,其生成和识别的二维码是基于其应用内特定的加密和签名算法实现的。这种二维码具有极强的封闭性,只能在微信或支付宝应用内使用,且不能被其他应用或设备直接扫描识别,除非经过其应用端的解码和解析。因此,想要使用微信支付或支付宝分付,用户必须使用微信或支付宝APP进行扫描并确认支付。这反映了两个平台为了维持自身生态的闭环,采取了保护性措施。

然而,随着移动支付的普及,越来越多的第三方支付平台和商家开始探索跨平台支付解决方案。在这种背景下,出现了被称为“轻量级二维码”或“通用二维码”的支付方式。这类二维码并非基于移动应用的封闭式加密,而是采用了更加开放的标准化技术,例如基于ISO 15806标准的二维码。这类二维码可以被多个支付应用(包括微信支付、支付宝、银联云闪付等)直接扫描识别,并完成支付。关键在于,商家或平台需要支持多种支付方式,并提供统一的支付接口或协议,从而实现跨平台支付的无缝连接。具体而言,商家通常会使用一个通用二维码,当用户扫描该二维码时,系统会自动识别用户使用的支付应用,并引导用户完成支付流程。这种方式不仅提升了用户体验,也为商家提供了更广泛的支付渠道选择。
值得注意的是,不同类型的二维码在技术实现和安全保障方面存在差异。基于移动应用的二维码安全性相对较高,因为其加密和签名算法由其自身控制,不易被篡改和伪造。而基于标准的通用二维码安全性相对较低,因为它依赖于外部标准的规范,存在被攻击和伪造的风险。因此,在选择支付方式时,用户应该充分了解不同二维码的安全性,并选择信誉良好、安全可靠的商家或平台。同时,也需要关注支付平台的保护机制,例如支付限额、交易监控、风险预警等,以保障自身资金安全。 此外,一些新兴的支付方式,如基于NFC技术的支付,虽然也使用二维码作为识别码,但其识别方式和底层技术与基于APP的二维码有本质区别,需要另外进行分析和理解。
最后,分付过程中扫哪种二维码才能消费,并非仅取决于商家提供的二维码类型,更取决于用户的自身情况和支付习惯。对于习惯使用微信或支付宝的用户而言,直接使用其应用内的二维码进行支付是最便捷的方式。但对于
相关文章
分期乐提现失败怎么办
“分期乐有额度提现失败”这个现象,实际上反映了在复杂的金融生态系统中,用户体验、风控体系和底层技术之间存在的一系列微妙交互。它不仅仅是简单的“提现失败”,更可能暗示着账户状态、信用评估以及系统内设的风...
携程拿去花提现全攻略
携程“拿去花”作为消费金融产品,其提现机制本质上是资金流转路径的重构。用户通过该产品获得的信用额度,本质上是平台基于用户数据画像提供的临时性资金使用权,而非传统意义上的银行账户余额。提现操作需满足两个...
鹿优选10500额度,怎么转不出来?
该额度无法顺利划转,绝非单纯的系统故障。这背后牵动的是平台复杂的资金流转机制和多重合规风控模型。当涉及一笔数额不小的款项,如这笔10500的浮动额度时,系统必然会启动一系列预设的逻辑校验,确保资金的合...
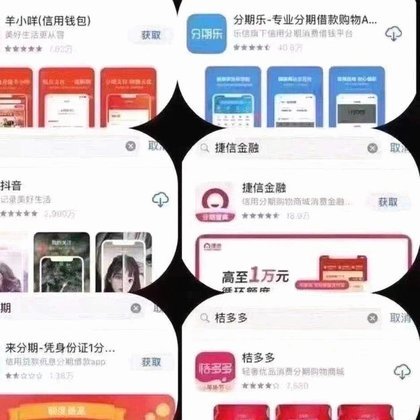
金融科技平台的放款模式探析
羊小咩作为近年兴起的金融科技平台,其放款模式折射出消费金融领域的深层变革。该平台通过整合大数据风控系统与用户画像技术,构建了差异化的信贷评估模型。不同于传统金融机构依赖抵押物的审批逻辑,羊小咩更侧重于...
羊小咩便荔卡包套现指南:全方位解析
羊小咩便荔卡包的套现逻辑建立在多重金融工具的交叉运用上,其核心在于通过卡包的信用额度与第三方支付渠道的结算差异实现资金流转。操作者需精准把握卡包的还款周期与资金到账时间差,利用短期流动性缺口进行套利。...
花呗套花呗:杠杆消费的风险
花呗套花呗,这个现象在过去几年内,尤其是在疫情期间,成为了蚂蚁集团生态系统内一个引人关注的现象。它并非简单的“花呗转花呗”,而是一种更为复杂的金融行为模式,更像是一种“杠杆式消费”的尝试。 这种行为的...