白条提现的风险与后果
近年来,“白条”作为一种消费金融产品,在电商和互联网领域中广受欢迎。用户通过“白条”可以实现先消费后付款,但在一些特殊情况下,部分用户可能会寻求将“白条”提现以获得现金使用。然而,值得注意的是,这种行为违反了阿里巴巴的相关规定,并且会带来一定的法律风险。
首先,从金融监管的角度来看,“白条”的设计初衷是为了促进电商平台的销售,为消费者提供灵活便捷的支付方式,并非为了直接用于套现或提现。任何形式的非法套现都会受到监管部门的关注和处罚。因此,在考虑将“白条”提现时,首要问题是确保自己的行为符合相关法律法规。
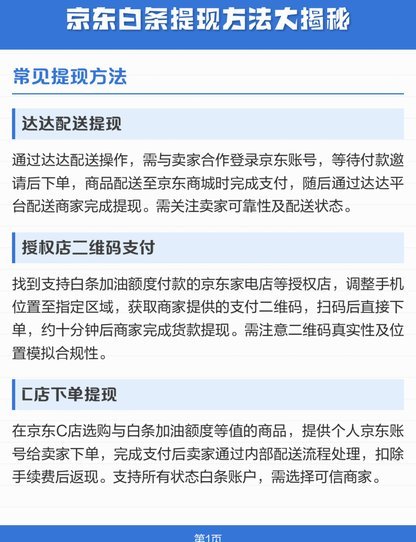
其次,从信用风险的角度分析,“白条”的设计旨在帮助用户更好地规划消费,通过合理负债促进个人财务健康。频繁地进行提现操作可能会导致用户的信用记录受到影响,进而影响到未来使用其他金融服务的机会。此外,过度依赖于“白条”资金流而不加以偿还,将可能导致债务累积,最终陷入不可控的财务危机。
最后,从经济理性角度考虑,“白条”的实际成本往往高于传统银行贷款或现金借款。尽管提现操作看似能立即获取所需金额,但实际上可能需要支付高额的手续费或其他费用,并且利息负担也会随之增加。因此,在决定提现之前,用户应充分评估自己的资金需求和偿还能力,以避免不必要的经济损失。
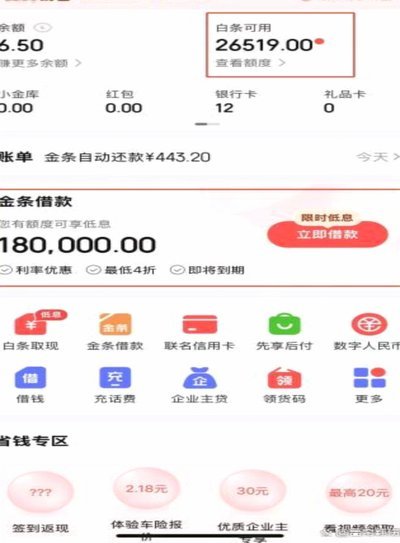
综上所述,“白条”作为一种金融产品,其使用应当遵循平台规则及法律法规的要求,合理规划个人财务,避免通过非正规渠道进行提现操作所带来的潜在风险与成本增加。
相关文章
分期乐总额度怎么看
“分期乐从哪看总额度”看似简单,实则蕴含着复杂的金融逻辑和风险评估。消费者在选择分期产品时,仅仅关注月供金额是远远不够的。总额度,即分期产品的最终还款金额,是决定其是否适合你的关键指标,但解读总额度的...
微信分付取现提速安全双保障
微信分付的取现功能近期在技术架构层面进行了深度优化,核心突破体现在资金流转路径的重构。通过引入分布式账本技术,系统将用户提现请求拆解为多个并行处理单元,使单笔提现的平均耗时从原有2.3秒压缩至1.1秒...
拿去花额度如何转化为信用价值
“拿去花的额度怎样能够套出来钱”这看似反直觉的问题,实际上揭示了金融产品核心价值的潜在运作方式。传统观念认为,信用卡、贷款等产品的额度仅仅是支付能力的一种象征,但仔细观察,你会发现这个额度并非单纯的“...
2021年花呗套现全解析
2021年,花呗“套现”机制的出现,在金融科技领域引发了广泛的讨论和争议。并非传统意义上的“借款”,而是通过“消费分期”的方式,将用户的消费金额提前还款,然后将这笔资金用于其他用途。理解“套现”的本质...
微信分付额度如何灵活使用?手把手教你掌握活用技巧
### 微信支付,不仅仅是工具,更是信任的延伸,更是价值的延伸微信支付,价值重新定义传统价值货币价值,从物理货币到电子货币价值价值,价值,微信价值从货币价值便捷价值,价值体验价值。微信支付体验便...
携程网如何安全解绑银行卡
在数字金融生态日益复杂的今天,保留过多支付工具反而增加了潜在风险敞口。携程网作为高频出行服务平台,其钱包模块承载了大量用户支付授权信息。清理不再使用的绑定卡片,不仅是维护账户整洁的动作,更是切断不必要...