贷款咨询安全留号入口
贷款咨询留电话入口的本质是金融信息交互的节点,其价值体现在供需双方的精准匹配。金融机构通过电话留资实现客户画像构建,借助通话时长、语义分析、情绪识别等技术手段,建立动态风险评估模型。这种非结构化数据采集方式,相较传统问卷调查能更真实反映用户财务状况与贷款需求,为后续授信决策提供多维依据。但需警惕的是,部分机构可能通过诱导性话术获取过度信息,需建立数据使用边界意识。
信息安全防护体系的完善程度直接决定留电话入口的可靠性。正规金融机构普遍采用端到端加密技术,确保通话内容在传输过程中不被截获。同时通过生物识别、设备指纹等手段验证用户身份,防止号码被恶意注册或冒用。但用户仍需主动核查机构资质,可通过银保监会官网查询备案信息,或使用第三方安全工具检测通话链接合法性,避免陷入钓鱼陷阱。
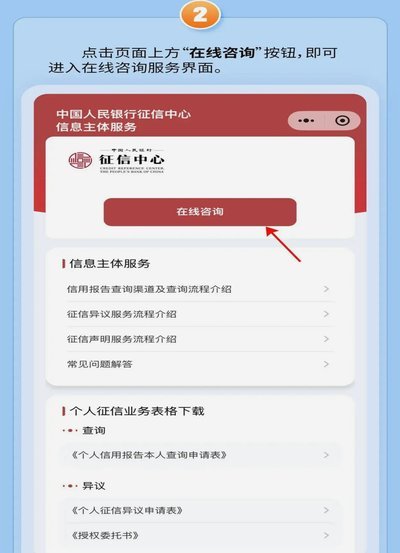
电话咨询环节的合规性管理是风险控制的关键。优质机构会设置多层验证机制,如要求提供身份证明编号、银行流水截图等辅助信息,防止信息泄露后被不法分子利用。同时建立通话记录审计制度,确保咨询过程可追溯。值得注意的是,部分平台存在过度收集用户信息现象,用户应警惕"免费贷款"等营销话术,优先选择具备金融牌照的正规渠道。

技术赋能正在重塑留电话入口的服务模式。智能语音系统可实现7×24小时预审,通过自然语言处理技术快速判断用户资质,缩短人工审核周期。区块链技术的应用则能确保信息流转的不可篡改性,提升数据可信度。但技术迭代也带来新挑战,如AI客服可能因算法偏见导致服务歧视,需建立持续优化的伦理评估机制。
用户在选择贷款咨询渠道时,应建立风险评估矩阵。可对比不同平台的利率透明度、合同条款清晰度、催收合规性等维度,优先选择提供线上合同签署与电子回执的机构。同时利用央行征信系统查询个人信用记录,识别潜在风险点。对于急需资金的用户,建议采用"先验证后留资"策略,通过第三方平台进行资质预审,最大限度降低信息泄露风险。
相关文章
白条与金条借款大不同
白条取现和金条借款,表面上看都是将“信用额度”转化为“可用现金流”,但在其底层逻辑、资金来源和风险约束机制上,存在着本质的结构差异。白条,本质上是电商平台背书下的循环信贷产品,它激活的是用户信用账户的...
金融科技平台的放款模式探析
羊小咩作为近年兴起的金融科技平台,其放款模式折射出消费金融领域的深层变革。该平台通过整合大数据风控系统与用户画像技术,构建了差异化的信贷评估模型。不同于传统金融机构依赖抵押物的审批逻辑,羊小咩更侧重于...
白条加油额度,如何用好?
近年来,随着互联网金融的快速发展,各种消费信贷产品层出不穷,其中蚂蚁金服旗下的“花呗”和京东白条都是深受消费者欢迎的产品。而在众多功能中,“白条加油额度”因其方便快捷的特点受到车主们的青睐。但是,在使...
羊小咩有额度是不是就能下款
在金融互联网的逻辑里,看到“羊小咩有额度”并不意味着“资金已到账”。这种认知偏差源于对“预授信”与“实审通过”这两个不同维度的混淆。额度本质上是平台基于历史数据、大数据画像及初步风控模型,对用户信用潜...
羊小咩购物额度如何提升策略解析
羊小咩的购物额度体系本质上是基于用户行为数据的动态评估模型。平台通过消费频次、客单价、支付方式等维度构建信用画像,核心逻辑在于将用户消费能力转化为可量化的信用指标。高额度用户往往具备稳定的支付记录和较...
网贷频繁套现风险高
近年来,网络借贷平台因其便捷性和灵活性成为了许多人的选择。然而,频繁使用网贷服务不仅可能带来较高的利息成本,也可能埋下潜在的财务风险。对于某些用户来说,他们可能会考虑将从这些平台借来的资金用于套现,试...