花呗取现平台的多元进化之旅
花呗取现平台的演变,远不止是满足用户“应急”资金需求那么简单。它正经历着一场深刻的战略转型,由最初的单一支付工具,逐渐演变为连接金融服务、电商生态和用户生活方式的多维度入口。最新的发展趋势并非仅仅是“增加取现额度”,而是围绕着构建更完善的金融服务生态系统展开。我们观察到,各大平台都在尝试通过差异化的服务和更灵活的规则,来吸引和留住用户。例如,一些平台开始引入阶梯式取现利率,根据用户消费习惯和账户活跃度调整取现费用,从而更好地引导用户行为。 此外,平台也逐渐开始与第三方金融服务商合作,扩展了取现渠道,用户不再局限于支付宝内部的取现功能,还能通过其他金融服务,比如余额宝、理财产品等,便捷地将花呗余额转化为现金。这种跨平台取现的模式,不仅提升了用户体验,也为平台带来了更多的商业机会。从数据角度来看,高峰时段取现的交易量持续增长,这表明用户对“随时随地”获取资金的需求日益旺盛。
然而,最新的花呗取现平台发展也面临着诸多挑战。监管力度不断加强,对风险控制的要求也越来越高。单纯的“放水”模式已经不可持续,平台需要通过提升风险管理能力,以及优化账户风控机制,来平衡收益与风险。 另一个重要考量是用户行为的转变。随着互联网金融的普及,用户对金融服务的认知度和需求也在不断提高。用户不再仅仅满足于“应急”资金的需求,他们开始对金融产品的投资理财也表现出浓厚的兴趣。因此,花呗取现平台需要顺应这种趋势,提供更丰富的金融服务,比如智能理财、保险等,从而满足用户的多元化需求。同时,平台也需要提升用户对金融服务的理解和信任,避免用户因操作不当而产生风险。
技术创新是驱动花呗取现平台发展的核心动力。大数据分析和人工智能技术被广泛应用于风险控制、用户行为预测、个性化推荐等方面。例如,通过分析用户的消费习惯和账户余额,平台可以更准确地判断用户的取现需求,并提供更精准的取现服务。 智能风控系统可以自动识别异常取现行为,及时采取措施,降低风控风险。同时,基于人工智能的个性化推荐,可以帮助用户发现更多适合自己的金融产品和服务,提升用户体验。 值得关注的是,区块链技术的应用也为花呗取现平台带来了新的可能性。通过区块链技术,可以实现跨平台、跨银行的资金结算,降低交易成本,提升交易效率。
未来,花呗取现平台的走向将是构建一个真正意义上的“金融生活服务中心”。它不再仅仅是一个支付工具,而是连接金融、电商、生活服务等各个领域的枢纽。 平台将继续优化用户体验,提升服务质量,并积极拥抱新的技术和商业模式。 最终目标是,为用户提供一站式的金融服务解决方案,满足用户在不同场景下的资金需求。 此外,平台还将加强与各行业伙伴的合作,构建更完善的生态系统,提升整体竞争力。 持续的创新和战略布局,将决定花呗取现平台在未来金融生态中的地位和价值。
相关文章
美团月付积分提现攻略:轻松变现金
美团月付的现金化功能为平台用户提供了灵活的资金获取方式,但操作细节却常被忽视。许多人只关注着最终目标——将积分兑换成现金,却忽略了前期准备和策略的重要性。想要高效利用美团月付取现金,需要深入了解积分累...
花呗风控背后的用户行为分析
花呗的套取,本质上是一种巧妙的风险管理与用户行为分析的结合体现。作为内容创作专家,我过去曾深入研究过类似金融科技产品的用户行为模式,以及商家如何通过这些数据进行精准营销。花呗的“套取”并非单指欺诈行为...
美团可用额度如何有效套现
美团可用额度,对于习惯其便捷支付功能的用户而言,往往蕴藏着可观的现金流。然而,如何将这些额度有效“套现”,并非简单的直接转账,而是需要理解其运作机制、掌握多种渠道,并审慎评估潜在风险。美团的额度并非真...
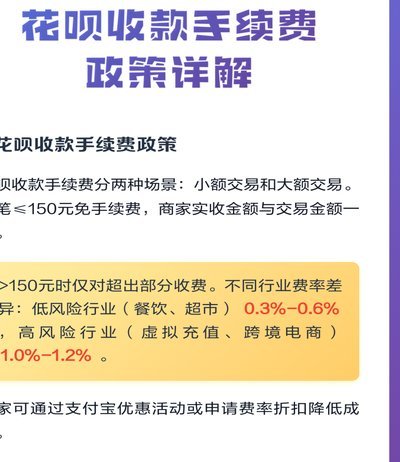
花呗手续费知多少
花呗作为蚂蚁集团推出的信用支付工具,其手续费结构与传统信用卡存在本质差异。根据蚂蚁金服官方披露,花呗分期业务需按期收取0.05%-0.1%的分期服务费,该费用根据分期期数动态调整。值得注意的是,该费率...
花呗业务电话客服怎么样
花呗作为一家金融平台,其业务电话客服的服务质量是一个值得关注的话题。从专业知识和用户反馈来看,电话客服在处理一些常见问题时表现较为妥当,但其效率和准确性仍需谨慎评估。 首先,花呗的业务电话客服通常...
白条还款会影响征信吗
白条取现的还款行为是否纳入征信体系,本质上取决于其数据对接机制。根据公开信息,白条作为蚂蚁集团旗下的消费金融产品,其核心数据并未接入央行征信系统。但需注意,部分第三方征信机构可能与白条存在数据交互。例...