信用卡额度秒批技巧
“羊小咩额度”这个概念,实际上是对信用卡额度申请过程的一种精炼描述。它背后蕴含的并非仅仅是数字上的操作,而是对银行风控体系和个人信用评估的精准理解。要“秒到”,意味着在竞争激烈的市场环境中,通过特定的策略和方法,将自身信息快速、高效地传递给银行,从而提升审批成功的概率。核心在于,银行并非单纯地看你的收入和信用记录,更关注你的潜在价值——你是否是其长期客户?你的消费习惯是否符合其风险偏好?因此,“羊小咩”的套路,本质上是围绕着如何优化自身的“吸引力”,让银行更愿意给予更高的额度。这需要对银行的风控逻辑进行解码,并将其转化为可操作的行为规范。例如,选择合适的信用卡种类,优先考虑与自己消费习惯高度匹配的产品,有助于在银行眼中建立一个清晰的信用画像。同时,适度的、有价值的消费记录也是重要的支撑,表明你的财务管理能力和信用的稳定性。
进一步深入分析,“秒到”的核心并非仅仅依赖于申请时的条件,更重要的是后续的行为体现。银行的风控系统会持续监控你的交易行为,评估你的信用风险。如果你的消费习惯与申请时提交的信息不一致,或者存在异常的风险信号(比如高额消费、频繁逾期等),即使初始申请顺利,最终的额度也会被大幅降低甚至拒绝。因此,“羊小咩”的关键在于建立良好的信用记录。这包括按时还款、控制消费金额、避免过度依赖信用卡等等。 此外,一些银行在特定时期为了吸引新客户或刺激消费,可能会提供更宽松的额度申请条件,此时精准把握机会,同时积极维护良好的信用表现,将大大提高秒到的几率。不要仅仅满足于一次性的成功,而要将其视为建立长久合作关系的基础。
从数据层面来看,银行在评估个人信用时,会综合运用多种指标,例如收入水平、信用评分(如芝麻信用等)、消费习惯、还款记录、居住信息等等。但需要注意的是,并非所有指标都具有同等的重要性。不同银行的风控模型可能侧重不同的因素。 比如,一些银行更看重稳定的工作收入和良好的还款记录,而另一些银行则更关注你的消费数据,尤其是大额消费的频率和金额。因此,你需要根据具体的银行风控特点进行针对性的准备。 此外,积极利用信用卡积分、优惠活动等方式,可以提升你的信用形象,增加银行的信任度。这些看似微小的行为,实际上都在默默地构建着你与银行之间的关系。
最后,要理解“羊小咩额度”的套路,也需要对自身的认知进行调整。不要抱着“必有一线生机”的侥幸心理,而是要以理性、务实的态度对待信用卡申请。 明确自己的消费需求和承受能力,选择适合自己的信用卡产品,并严格按照银行的要求进行操作。更重要的是,持续保持良好的信用表现,将信用建立在稳定的财务基础之上。 这不仅能提高你获得更高额度的概率,更能为你的长期财务规划提供坚实的保障。 记住,“羊小咩”不是靠侥幸取胜,而是靠长期的信任和价值的累积。
相关文章
花呗风控背后的用户行为分析
花呗的套取,本质上是一种巧妙的风险管理与用户行为分析的结合体现。作为内容创作专家,我过去曾深入研究过类似金融科技产品的用户行为模式,以及商家如何通过这些数据进行精准营销。花呗的“套取”并非单指欺诈行为...
分期乐购物背后的套现真相
“分期乐购物套现商家”这一现象,已然成为当下消费场景中一个复杂且值得深思的议题。其本质并非简单的“借钱买”,而是建立在一系列巧妙的财务逻辑与心理博弈之上。这些商家并非单纯地提供消费信贷,而是构建了一个...
如何提升得物购物额度
提高得物额度的关键在于提升个人信用和维护良好的交易记录。首先,增加购买次数并按时支付订单是提高信用度的有效方式。通过不断积累正面的交易历史,平台会根据用户的活跃度、信誉等综合因素动态调整其信用等级。...
金融科技平台的放款模式探析
羊小咩作为近年兴起的金融科技平台,其放款模式折射出消费金融领域的深层变革。该平台通过整合大数据风控系统与用户画像技术,构建了差异化的信贷评估模型。不同于传统金融机构依赖抵押物的审批逻辑,羊小咩更侧重于...
分期乐额度套取的常见途径
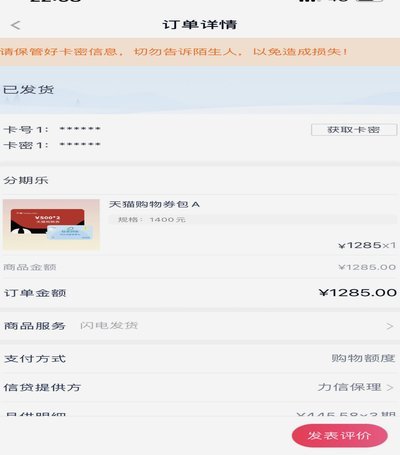
分期乐的购物额度体系本质上是基于用户信用评估的金融工具,其额度获取路径往往与平台的风控模型深度绑定。部分用户通过第三方平台或线下商户完成交易,利用系统对交易场景的识别漏洞,将额度转化为可提现的资金。这...
花呗套花呗:杠杆消费的风险
花呗套花呗,这个现象在过去几年内,尤其是在疫情期间,成为了蚂蚁集团生态系统内一个引人关注的现象。它并非简单的“花呗转花呗”,而是一种更为复杂的金融行为模式,更像是一种“杠杆式消费”的尝试。 这种行为的...