小羊贷款:创新风控下的年轻市场开拓者
小羊贷款公司近年来在消费金融领域展现出独特的运营逻辑,其核心竞争力在于对细分市场的精准切入。通过搭建线上化服务平台,公司以灵活的授信额度和快速审批机制,满足了年轻群体对即时资金周转的需求。不同于传统金融机构的标准化产品设计,其采用动态授信模型,将用户消费行为数据、社交关系链等非传统数据纳入评估体系,这种创新模式在提升风控效率的同时,也带来了数据合规性方面的潜在挑战。
在用户画像构建方面,小羊贷款公司展现出对新兴消费趋势的敏锐洞察。其目标客群主要集中在25-35岁都市白领及新锐中产阶层,这些群体具有较高的数字素养和对金融服务的个性化需求。通过整合电商、社交平台的用户行为数据,公司能够精准识别潜在借款人信用画像,这种数据驱动的运营策略使其在竞争激烈的市场中占据差异化优势。但同时也需警惕数据滥用可能引发的隐私争议。
行业监管环境的变化正在重塑消费金融赛道的竞争格局。随着金融监管趋严,小羊贷款公司面临双重压力:一方面需要持续优化风控体系以符合监管要求,另一方面则要应对利率市场化带来的利润压缩。公司通过引入AI算法进行实时风险预警,同时探索与金融机构的合作模式,这种技术与资本的结合正在构建新的竞争壁垒。值得关注的是,其在合规成本控制方面的创新实践,可能为行业提供有价值的参考范式。
当前消费金融市场的竞争已从规模扩张转向精细化运营。小羊贷款公司通过构建"数据-场景-服务"的闭环生态,正在重塑传统借贷模式。其将金融服务嵌入用户日常消费场景,通过场景化产品设计降低用户决策门槛,这种模式既提升了用户体验,也创造了新的营收增长点。但如何在扩张过程中保持服务品质与风险控制的平衡,将成为决定其长期竞争力的关键变量。
相关文章
分期乐额度冻结:原因及应对
分期乐额度冻结并非偶然现象,而是在特定风险管控逻辑下产生的必然结果。不同于传统的银行信用卡,分期乐是依赖于电商平台导流,并且以消费分期为核心业务的金融服务。其风控体系,在一定程度上,更加依赖于平台方的...
微信分付取现攻略指南
微信分付作为腾讯金融科技的重要一环,自推出以来便备受关注。分付本质上是一种消费金融产品,用户在授权后可以将微信支付额度的一部分用于购物或服务消费,提前享受后付款,类似信用卡的性质。然而,与传统信用卡不...
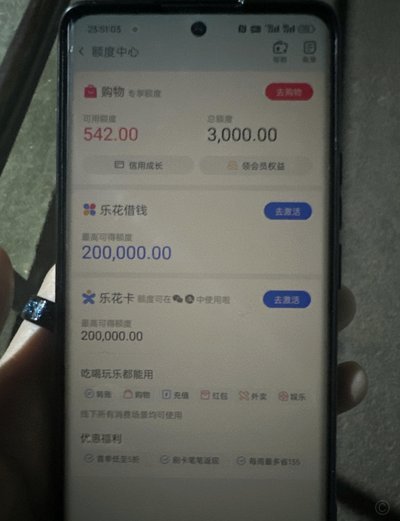
分期乐总额度怎么看
“分期乐从哪看总额度”看似简单,实则蕴含着复杂的金融逻辑和风险评估。消费者在选择分期产品时,仅仅关注月供金额是远远不够的。总额度,即分期产品的最终还款金额,是决定其是否适合你的关键指标,但解读总额度的...
分期乐购物额度提现操作指南
分期乐购物额度的核心逻辑在于将信用额度转化为可支配资金,其提现机制本质是将虚拟消费额度转化为现实现金流。用户需通过官方渠道完成身份验证后,系统会根据账户信用评分和历史账单数据评估可提现额度。值得注意的...
花呗套现三种策略解析
花呗套现的核心逻辑在于利用支付工具的信用额度实现资金流转,但需警惕平台风控系统的动态监测。第一种方法聚焦于第三方支付平台的隐性通道,通过与具备资质的聚合支付服务商合作,将花呗额度转化为可提现的银行账户...
花呗秒到账:效率与风险的双刃剑
数字化支付的演进正在重塑信用资产的流动性形态。传统的信用支付主要锚定在商户结算场景,通过消费额度的划转实现信用价值的实现。然而,随着“花呗秒到账”等功能的出现,信用额度正经历着从“消费工具”向“流动性...