商家套现带来的深层危害
商家套现,本质上是对商业生态的侵蚀行为,其潜在后果远超表面上的交易损耗。它并非单纯的经济损失,更是一个系统性风险的催化剂。以电商平台为例,大量商家通过虚构交易、利用同一账号进行多平台售卖等手段,不仅加剧了平台的流量分配不公,也严重削弱了平台的信用体系。当大量“非真实”订单涌入,算法会倾向于奖励这种模式,最终导致优质商家被边缘化,真正提供价值的商品和服务逐渐消失。更重要的是,套现行为扰乱了正常的市场供需关系,扭曲了数据分析结果,使得平台管理者无法准确评估商品的真实销售情况和消费者的真实需求,进而影响其战略决策,最终损害平台的整体健康发展。这种负面效应会蔓延至整个行业,导致市场诚信缺失,消费者购买信心下降,进而加速商业生态的崩塌。
套现行为带来的风险不仅仅体现在平台层面,更对参与其中的商家自身构成严峻挑战。虽然短期内可能通过套现获取利润,但长期来看,这种行为往往会引爆一系列法律和道德问题。首先,涉及的资金流追踪难度极大,一旦被监管部门发现,不仅将面临巨额罚款甚至刑事责任,更会失去所有平台的信任,导致品牌声誉受损,难以恢复。其次,依赖套现模式的商家自身缺乏真正的经营能力和市场竞争力,无法在长期内适应市场的变化,最终走向衰败。此外,这种行为还可能引发行业内的道德危机,导致良性竞争环境被破坏,形成恶性循环。 事实上,商家试图通过欺骗手段获得短期利益的行为,往往会以长期的自我毁灭为代价。
从更广阔的视角来看,大规模的商家套现行为会加剧整个经济体系的不确定性和风险。因为套现活动通常依赖于金融机构的资金支持、物流公司的服务以及平台的技术支撑,当大量“虚假”交易穿插其中,就会对这些资源造成扭曲,导致资源配置效率低下,甚至引发系统性的金融风险。例如,一些金融机构可能会为了满足套现需求而加大信贷投放,增加不良贷款风险;物流公司可能会因为处理大量的“无效”订单而产生运营成本压力;平台则会因为维护虚假交易流量而消耗大量资源,影响服务质量。这种连锁反应最终会波及到整个经济链条,对社会经济的稳定发展造成威胁。
解决商家套现问题需要多方协同努力,既要加强平台的监管力度,建立完善的信用体系和风险预警机制,也要提升商家的商业道德意识,鼓励其遵循市场规则,遵守法律法规。同时,政府部门应加大对违法行为的打击力度,运用大数据技术等手段追踪套现活动的踪迹,严惩不贷行为。更重要的是,要通过政策引导和行业自律,营造一个公平、公正、健康的商业环境,让商家真正实现可持续发展,为消费者提供优质商品和服务,推动经济社会的繁荣进步。 这种体系性的建设,比单纯的处罚更为有效,因为它从根源上改变了违规行为发生的土壤。
相关文章
微信分付取现提速安全双保障
微信分付的取现功能近期在技术架构层面进行了深度优化,核心突破体现在资金流转路径的重构。通过引入分布式账本技术,系统将用户提现请求拆解为多个并行处理单元,使单笔提现的平均耗时从原有2.3秒压缩至1.1秒...
花呗秒到账:效率与风险的双刃剑
数字化支付的演进正在重塑信用资产的流动性形态。传统的信用支付主要锚定在商户结算场景,通过消费额度的划转实现信用价值的实现。然而,随着“花呗秒到账”等功能的出现,信用额度正经历着从“消费工具”向“流动性...
羊小咩贷款线上申请攻略
线上申请流程的优化设计 羊小咩贷款的核心竞争力在于其极简化的线上申请体验。用户通过微信小程序或APP完成身份验证后,系统会自动抓取芝麻信用分等数据源进行初步筛选。值得注意的是,该产品采用"预授信+实...
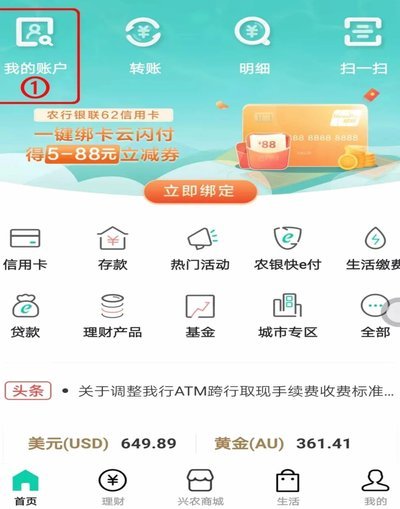
携程网如何安全解绑银行卡
在数字金融生态日益复杂的今天,保留过多支付工具反而增加了潜在风险敞口。携程网作为高频出行服务平台,其钱包模块承载了大量用户支付授权信息。清理不再使用的绑定卡片,不仅是维护账户整洁的动作,更是切断不必要...

微信分付秒到账的底层技术秘密大揭秘
微信分付,看似简单的收款功能,实则暗含着一套精密的支付链路和技术逻辑。要实现“秒到账”,绝非仅仅依赖于微信支付的品牌效应,而是需要从多个维度协同发力。首先,核心在于分付本身的底层架构设计。微信并未将所...
资源获取与价值实现
在当今这个信息爆炸的时代,人们越来越注重个人成长和兴趣培养。"去哪拿去花怎么用"这一问题,其实涵盖了获取资源、合理利用以及实现价值三个关键步骤,这不仅适用于个人学习,同样适用于企业运营和社会公益项目。...