花呗转入余额宝提额是什么意思
花呗与余额宝的关联性源于支付宝生态的金融产品矩阵,但两者本质存在显著差异。花呗作为消费信贷工具,其额度评估基于用户信用行为;余额宝作为货币基金,主要体现资金管理能力。所谓"转入提额"现象,实质是用户通过资金流动优化信用画像。当用户将花呗余额转入余额宝时,系统可能捕捉到资金使用效率的提升信号,进而触发信用评估模型的重新计算。这种行为在特定场景下可能被解读为财务规划能力的展现,但需注意这种关联并非直接因果关系。
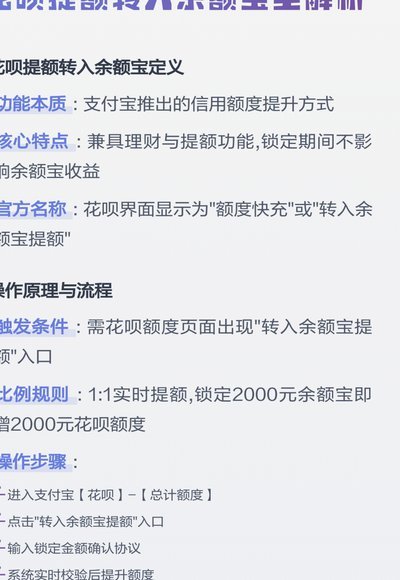
信用评估模型对资金流动的敏感度取决于多维数据维度。芝麻信用分体系中,资金周转率、负债结构、消费频次等指标均可能被纳入考量。当用户频繁进行花呗与余额宝之间的资金转换,系统可能将其视为财务流动性管理的积极信号,从而在信用评分中产生正向影响。但需警惕过度操作可能引发的反向风险,例如高频转账可能被误判为资金周转异常,进而影响信用评估结果。这种动态平衡要求用户在操作时保持适度节奏。
额度调整机制往往隐含着复杂的算法逻辑。支付宝的信用评估模型并非简单线性关系,而是通过机器学习持续优化的多因子模型。当用户将花呗资金转入余额宝时,系统可能通过资金沉淀率、理财行为稳定性等维度重新校准信用评分。这种调整并非即时生效,而是经过多日的数据沉淀与模型迭代。值得注意的是,不同用户群体的信用画像差异可能导致相同操作产生不同结果,这与个人信用历史、消费习惯等多维数据密切相关。
操作策略的制定需结合个人财务特征。对于信用评分较高的用户,适度的资金流转可能强化财务健康度的感知;而对于信用评分较低的用户,此类操作可能暴露资金管理能力的不足。建议用户在操作前分析自身信用画像,评估资金流转对信用评分的潜在影响。同时需注意,这种操作更多是信用管理的辅助手段,而非直接提升额度的万能钥匙。真正的额度优化仍需依托于稳定的消费行为和良好的信用记录。
风险控制是任何金融操作的核心考量。频繁的资金流转可能引发系统对异常交易的监控,尤其在资金规模较大或操作频率异常时,可能触发风控机制。此外,余额宝的收益波动可能影响资金流动性,用户需评估自身资金需求与理财目标的匹配度。建议在操作前充分了解产品特性,避免因短期收益波动导致资金链紧张。这种风险意识的建立,有助于在追求额度优化的同时,维护个人财务安全。
相关文章
携程拿去花套现现象引关注
近日,“携程拿去花套现专业回收”这一现象在网络上引起了广泛关注。所谓“套现”,是指消费者利用信用卡或分期付款平台的消费额度进行非实际的商品交易,从而提取现金的行为。对于携程旗下的信用产品——拿去花而言...

羊小咩订单如何取消看这里
在电商平台上,消费者在下单后能否取消订单是一个常见的问题。以“羊小咩”这一虚拟品牌为例,“羊小咩”作为一个在线零售平台,在处理用户取消订单的需求时,需要基于其内部的业务规则、法律法规以及用户体验来进行...
分期乐购物额度提现操作指南
分期乐购物额度的核心逻辑在于将信用额度转化为可支配资金,其提现机制本质是将虚拟消费额度转化为现实现金流。用户需通过官方渠道完成身份验证后,系统会根据账户信用评分和历史账单数据评估可提现额度。值得注意的...
维信卡卡贷恒信分期正规性全解析
面对“维信卡卡贷”与“恒信分期”这类名称交织出现的金融产品,用户首先面临的不是信用评估,而是身份辨识的迷雾。这种品牌名称的重叠与模糊,往往是助贷机构或小贷公司在市场推广中常见的策略,旨在利用认知模糊度...
花呗秒到账:效率与风险的双刃剑
数字化支付的演进正在重塑信用资产的流动性形态。传统的信用支付主要锚定在商户结算场景,通过消费额度的划转实现信用价值的实现。然而,随着“花呗秒到账”等功能的出现,信用额度正经历着从“消费工具”向“流动性...
花呗套现2000安全吗?会被发现吗?
“花呗套了2000”这一现象,在用户群体中屡见不鲜,它指的是利用花呗消费后,通过某些手段(如“白条”或者“刷单”)将消费返还到自己的账户,从而达到免除利息的目的。要回答“花呗套了2000会被发现吗”这...